O cenário aparece nos indicadores do crédito rural. Em agosto de 2026, a inadimplência chegou a 17,62%, o maior patamar da série histórica. Em setembro, houve uma redução para 15,82%, mas o índice continuou elevado, segundo dados do Banco Central.
O problema também se reflete no aumento das propriedades levadas a leilão por causa de dívidas e nos pedidos de recuperação judicial no agronegócio. Em 2025, o número de imóveis rurais nessa situação cresceu 30%, enquanto as solicitações de recuperação judicial do setor avançaram 56,4%.
LEIA TAMBÉM
Agro bate recordes de produção, mas dívidas disparam e atingem Banco do Brasil
Como o endividamento chegou a esse nível?
Uma combinação de fatores econômicos e climáticos contribuiu para o agravamento da situação. Uma análise da consultoria L.E.K. aponta três elementos principais: a queda dos preços das commodities, o aumento dos custos de produção acompanhado de juros elevados e os prejuízos provocados por eventos climáticos em propriedades com baixa cobertura de seguro rural.
Entre 2021 e 2022, produtos como soja e milho alcançaram preços elevados no mercado internacional. O momento favorável incentivou agricultores a ampliar áreas de cultivo, comprar equipamentos e investir na expansão das atividades.
Como parte desses investimentos foi financiada por empréstimos, muitos produtores assumiram compromissos financeiros contando com a manutenção de preços elevados e condições favoráveis de crédito.
A partir de 2023, entretanto, o cenário mudou. As cotações das commodities recuaram, enquanto os custos de produção aumentaram e os juros ficaram mais elevados. O resultado foi uma redução das margens de lucro e maior dificuldade para pagar financiamentos contratados anteriormente.
Fertilizantes e custos pressionaram o campo
O preço e a disponibilidade de fertilizantes também contribuíram para o problema. A guerra entre Rússia e Ucrânia afetou o mercado internacional desses insumos, enquanto dificuldades logísticas e tensões no Oriente Médio acrescentaram novas incertezas ao abastecimento.
O Brasil depende de fornecedores internacionais para uma parcela expressiva dos fertilizantes utilizados na agricultura. Com a elevação dos custos e problemas na entrega de produtos, agricultores passaram a enfrentar dificuldades para manter o planejamento das safras.
Em alguns casos, atrasos no recebimento de insumos comprometeram o calendário de plantio e reduziram a produtividade das lavouras. Quando a produção diminui e o preço de venda também recua, a capacidade de pagamento das dívidas fica ainda mais comprometida.
Produtores relatam perda de renda e propriedades
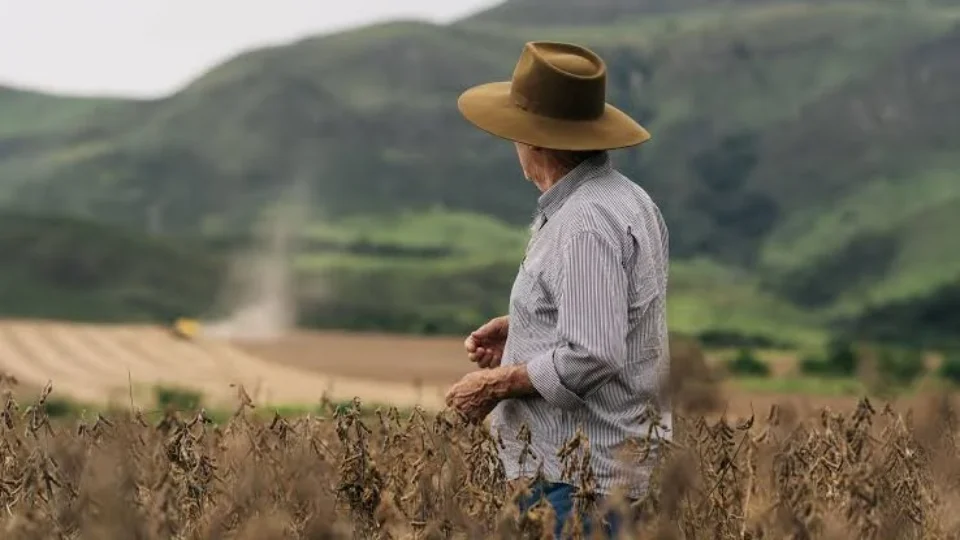
O endividamento não está restrito a uma única atividade. Agricultores que trabalham com soja, milho e pecuária, além de produtores de leite, enfrentam dificuldades para manter a rentabilidade.
Um dos casos relatados é o do produtor de leite Rafael Herrmann, de Boa Vista do Cadeado, no Rio Grande do Sul. Ele afirma que a queda da remuneração pela produção e as dificuldades climáticas reduziram a capacidade de manter a atividade.
Com o crescimento das despesas e a necessidade de recorrer a empréstimos para custear a produção, o produtor relata que perdeu o controle do endividamento e precisou interromper pagamentos para priorizar a manutenção da família e dos animais.
Outro exemplo é o do agricultor Paulo Sergio Vendrusculo, de Porto Nacional, no Tocantins. Ele enfrentou dificuldades no recebimento de fertilizantes, perdas de produtividade e redução dos preços de venda da soja.
Depois de sucessivas renegociações e aumento dos juros, o produtor deixou de conseguir novos financiamentos e precisou interromper a atividade agrícola, passando a arrendar a propriedade.
Clima agrava prejuízos nas propriedades
As alterações climáticas também aparecem entre os fatores que pressionam o agronegócio. Períodos de seca, temperaturas elevadas e chuvas intensas provocaram perdas em diferentes regiões produtoras, comprometendo safras e reduzindo a renda disponível para quitar financiamentos.
O problema é agravado pela baixa contratação de seguro rural. Estimativas apresentadas pelo setor indicam que apenas cerca de 3% da área plantada no país está protegida por esse tipo de cobertura.
Sem seguro, o produtor precisa absorver diretamente os prejuízos quando uma lavoura é atingida por eventos climáticos. Em muitos casos, isso significa recorrer a novos empréstimos, vender equipamentos ou reduzir investimentos para continuar trabalhando.
Especialistas apontam que a ampliação do seguro rural é uma das medidas importantes para diminuir a vulnerabilidade financeira do setor e evitar que perdas de produção se transformem em dívidas acumuladas.
Banco do Brasil aponta aumento da inadimplência
A deterioração das condições financeiras dos produtores também afetou as instituições que concedem crédito ao agronegócio. O Banco do Brasil registrou uma queda expressiva no lucro líquido ajustado do terceiro trimestre de 2026, em meio ao aumento das perdas relacionadas às operações de crédito.
A presidente da instituição, Tarciana Medeiros, afirmou que parte dos médios e grandes produtores inadimplentes deixou de pagar ou renegociar operações, mesmo após a oferta de condições facilitadas.
Segundo a direção do banco, cerca de 90% dos clientes do agronegócio continuam pagando suas obrigações normalmente. A instituição afirma que o agravamento da inadimplência está concentrado em determinados segmentos e perfis de produtores, especialmente no Centro-Oeste.
As declarações provocaram reação de representantes do setor. Entidades ligadas à produção rural questionaram a responsabilização dos agricultores e destacaram que problemas climáticos, custos elevados e a falta de uma política mais efetiva de seguro também contribuíram para a crise.
Renegociação enfrenta obstáculos
Mesmo quando existem programas de renegociação, nem todos os produtores conseguem atender às exigências para participar. A comprovação de perdas, a apresentação de garantias e a necessidade de pagamento de parcelas iniciais podem dificultar o acesso às condições oferecidas.
Além disso, os bancos passaram a adotar critérios mais rigorosos na concessão de novos financiamentos. Com o aumento do risco de inadimplência, as instituições exigem mais garantias e fazem avaliações mais restritivas antes de liberar recursos.
Esse movimento cria um ciclo de dificuldades: o produtor precisa de crédito para plantar e manter a atividade, mas encontra obstáculos para conseguir novos empréstimos justamente quando mais necessita de recursos.
Governo adota medidas para renegociar dívidas
Entre as iniciativas voltadas ao problema está a Medida Provisória 1.376/2026, que trata da renegociação de dívidas rurais e da ampliação do prazo para contratação de linhas de crédito destinadas ao pagamento de compromissos financeiros.
O governo também havia adotado a Medida Provisória 1.314/2025, que permitiu renegociações de operações do setor. Entretanto, as condições e os critérios de enquadramento deixaram parte dos produtores de fora dos programas.
O Desenrola Rural também contribuiu para a renegociação de dívidas de agricultores, com mais de R$ 23 bilhões renegociados entre fevereiro de 2025 e outubro de 2026, segundo dados do Ministério do Desenvolvimento Agrário e Agricultura Familiar.
Especialistas avaliam que a recuperação do setor depende de uma combinação de medidas, incluindo redução dos custos de produção, melhora das margens de lucro, acesso ao crédito e ampliação da proteção contra perdas climáticas.
Enquanto essas condições não melhoram, produtores continuam pressionados por compromissos financeiros e pela necessidade de manter a produção. Para muitos, a dificuldade deixou de ser apenas pagar os bancos e passou a envolver a própria sobrevivência da atividade rural.