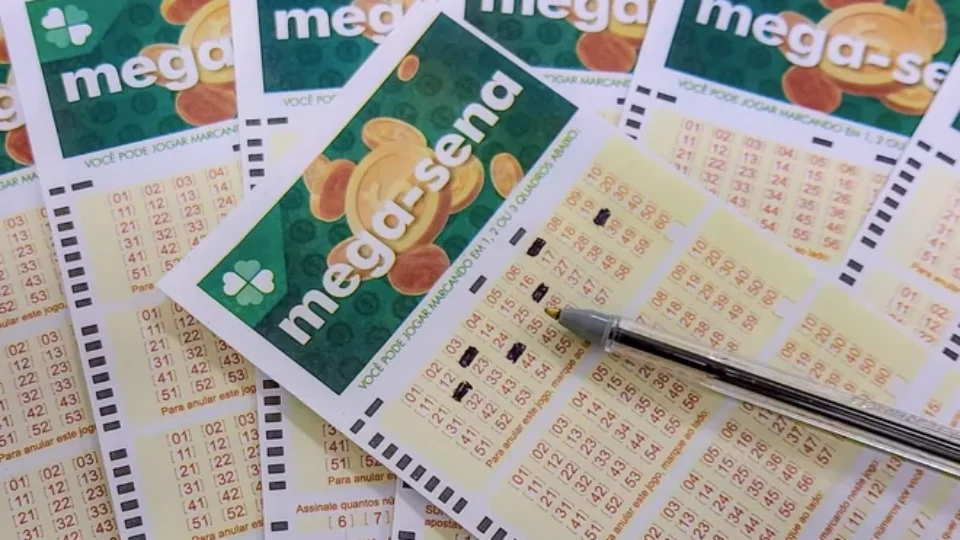
O prêmio de R$ 27 milhões da Mega-Sena, estimado para o sorteio deste domingo (15), poderia render até R$ 224 mil por mês em aplicações de renda fixa, dependendo da modalidade escolhida. O valor é suficiente para gerar uma renda mensal superior à de muitos salários, mesmo sem utilizar o dinheiro principal.
O concurso 3086 será realizado após ninguém acertar as seis dezenas no sorteio de quinta-feira (12). Com o prêmio acumulado, o próximo vencedor poderá receber aproximadamente R$ 27 milhões, caso seja o único a acertar todos os números.
Simulações realizadas pelo economista Cláudio Ribeiro mostram que a quantia renderia cerca de R$ 180 mil mensais na poupança, R$ 206 mil no Tesouro Selic ou no Tesouro IPCA+ e R$ 224 mil em um CDB que pague 100% do CDI. Os valores são estimativas e podem variar conforme as taxas, o prazo e as condições de cada investimento.
Mega-Sena 3086: prêmio de R$ 27 mi no sorteio de domingo às 21h
Quanto rendem R$ 27 milhões da Mega-Sena por mês?
Com a taxa básica de juros, a Selic, em 13,75% ao ano, aplicações de renda fixa continuam oferecendo retornos expressivos no Brasil.
Os cálculos consideram o investimento integral dos R$ 27 milhões e utilizam parâmetros de rentabilidade disponíveis em novembro de 2026.
Veja os rendimentos mensais estimados:
Poupança: aproximadamente R$ 180 mil, com isenção de Imposto de Renda para pessoas físicas.
Tesouro IPCA+: cerca de R$ 206 mil, após o desconto estimado do Imposto de Renda.
Tesouro Selic: aproximadamente R$ 206 mil, também considerando o desconto do imposto.
CDB com rendimento de 100% do CDI: cerca de R$ 224 mil, já descontado o Imposto de Renda.
Os números representam simulações de rendimento mensal equivalente. Isso não significa que todos esses investimentos realizem pagamentos mensais automáticos ao investidor.
Também é importante considerar que os rendimentos podem mudar com as condições do mercado e que alguns produtos possuem limites de aplicação.
Quanto R$ 27 milhões renderiam na poupança?
Na poupança, o prêmio completo da Mega-Sena poderia gerar aproximadamente R$ 180 mil em rendimentos por mês.
A principal característica dessa modalidade é a isenção do Imposto de Renda para pessoas físicas.
Pelas regras atuais, quando a Selic está acima de 8,5% ao ano, a poupança rende 0,5% ao mês, acrescido da Taxa Referencial (TR).
Com os juros básicos em 13,75% ao ano, essa é a regra aplicada aos depósitos atuais.
O rendimento é creditado na data de aniversário da aplicação. Caso o dinheiro seja retirado antes dessa data, o valor sacado não recebe a remuneração correspondente ao período incompleto.
Apesar da facilidade de acesso e da simplicidade, a poupança costuma apresentar rentabilidade inferior à de outras aplicações de renda fixa em cenários de juros elevados.
Tesouro Selic poderia render cerca de R$ 206 mil mensais
Outra possibilidade seria aplicar o prêmio em títulos públicos federais vinculados à taxa Selic.
Considerando o Tesouro Selic 2031, que oferece remuneração próxima à taxa básica de juros, acrescida de uma pequena parcela, a simulação aponta rendimento mensal equivalente de aproximadamente R$ 206 mil, após a tributação considerada no cálculo.
Diferentemente da poupança, os ganhos do Tesouro Selic estão sujeitos ao Imposto de Renda.
A alíquota começa em 22,5% para aplicações de até 180 dias e diminui progressivamente conforme o prazo, chegando a 15% depois de 720 dias.
Isso significa que o valor líquido recebido pode variar conforme o momento do resgate.
O Tesouro Selic é considerado uma alternativa de baixo risco de crédito, por ser emitido pelo governo federal, mas sua rentabilidade depende das condições de mercado e das regras de negociação.
Além disso, o Tesouro Direto possui limite mensal de investimento por pessoa, o que impede aplicar os R$ 27 milhões integralmente pelo programa em uma única operação.
Tesouro IPCA+ também aparece entre as alternativas
O Tesouro IPCA+ é uma modalidade de título público que oferece rentabilidade vinculada à inflação, acrescida de uma taxa de juros definida no momento da compra.
Na simulação, foi considerado um título com vencimento em 2050 e remuneração próxima de IPCA mais 7,5% ao ano.
Com esses parâmetros, os R$ 27 milhões poderiam representar rendimento mensal equivalente de aproximadamente R$ 206 mil, já descontado o imposto estimado.
A principal diferença em relação ao Tesouro Selic está no funcionamento da rentabilidade.
Enquanto o Tesouro Selic acompanha os juros básicos da economia, o Tesouro IPCA+ busca oferecer retorno acima da inflação quando mantido até o vencimento, conforme as condições contratadas.
Por outro lado, o preço desses títulos pode oscilar no mercado.
Quem precisar vender antes do vencimento poderá receber um valor diferente daquele inicialmente projetado, inclusive com possibilidade de perdas.
O cálculo mensal também não significa que o Tesouro IPCA+ faça depósitos automáticos todos os meses. O recebimento depende das características do título e da estratégia de resgate.
CDB pode gerar rendimento de R$ 224 mil por mês
Entre as modalidades analisadas, o Certificado de Depósito Bancário (CDB) com remuneração de 100% do CDI apresentou o maior rendimento mensal estimado.
Segundo a simulação, o investimento dos R$ 27 milhões poderia gerar aproximadamente R$ 224 mil líquidos por mês.
O CDI é uma taxa utilizada como referência em aplicações financeiras e costuma acompanhar de perto a Selic.
Os CDBs são títulos emitidos por instituições financeiras para captar recursos. Ao investir, o cliente empresta dinheiro ao banco e recebe uma remuneração conforme as condições contratadas.
A tributação segue a tabela regressiva do Imposto de Renda, com alíquotas que variam de 22,5% a 15%, dependendo do prazo.
Entretanto, a rentabilidade depende da oferta de cada instituição, e nem todos os CDBs permitem resgate imediato.
Outro ponto importante é a proteção do Fundo Garantidor de Créditos (FGC), que possui limites de cobertura por CPF ou CNPJ e por instituição ou conglomerado financeiro.
Por isso, a aplicação de uma quantia tão elevada em um único banco pode deixar parte significativa do patrimônio sem essa proteção.
O prêmio da Mega-Sena já vem com o imposto descontado?
Sim. O valor anunciado pela Caixa Econômica Federal para o prêmio da Mega-Sena já considera o desconto do Imposto de Renda incidente sobre a premiação.
A tributação dos prêmios de loterias tradicionais ocorre diretamente na fonte, com alíquota de 30%.
Isso significa que o ganhador não precisa descontar novamente esse percentual dos R$ 27 milhões anunciados.
Entretanto, caso o vencedor invista o dinheiro posteriormente, os rendimentos das aplicações poderão estar sujeitos a uma nova tributação, conforme as regras de cada modalidade.
A poupança, por exemplo, possui isenção de Imposto de Renda sobre os rendimentos para pessoas físicas.
Já títulos públicos e CDBs seguem regras específicas de tributação.
É possível viver apenas dos rendimentos?
Um patrimônio de R$ 27 milhões pode gerar uma renda expressiva, mas o valor disponível mensalmente depende da estratégia de investimento.
Na simulação apresentada, os rendimentos variam de aproximadamente R$ 180 mil a R$ 224 mil por mês.
Isso representa uma diferença de R$ 44 mil mensais entre a aplicação de menor rendimento estimado e a de maior retorno no levantamento.
Em um período de 12 meses, a diferença poderia alcançar R$ 528 mil, caso as condições de rentabilidade permanecessem semelhantes.
No entanto, retirar todos os ganhos de forma contínua pode reduzir o poder de compra do patrimônio ao longo do tempo, especialmente por causa da inflação.
Para preservar o valor real do dinheiro, seria necessário considerar a reposição das perdas inflacionárias, os impostos, os custos e as possíveis oscilações dos investimentos.
Por isso, os valores apresentados não devem ser interpretados como uma renda mensal garantida ou permanente.
Próximo sorteio da Mega-Sena será neste domingo
O concurso 3086 da Mega-Sena está previsto para domingo, 15 de novembro, com prêmio estimado em R$ 27 milhões.
O valor acumulou porque nenhuma aposta acertou as seis dezenas do concurso 3085, realizado na quinta-feira (12).
Os números sorteados foram 10, 27, 29, 37, 39 e 59.
De acordo com a Caixa, 30 apostas acertaram cinco dezenas, enquanto outras 2.272 conseguiram quatro acertos.
Caso uma única aposta acerte as seis dezenas no próximo sorteio, poderá receber integralmente o prêmio estimado. Se houver mais de uma aposta vencedora, o valor será dividido conforme as regras da loteria.
Os rendimentos apresentados nesta reportagem são exemplos de quanto o patrimônio poderia gerar se fosse aplicado em diferentes modalidades financeiras, considerando as condições utilizadas nas simulações de novembro de 2026.