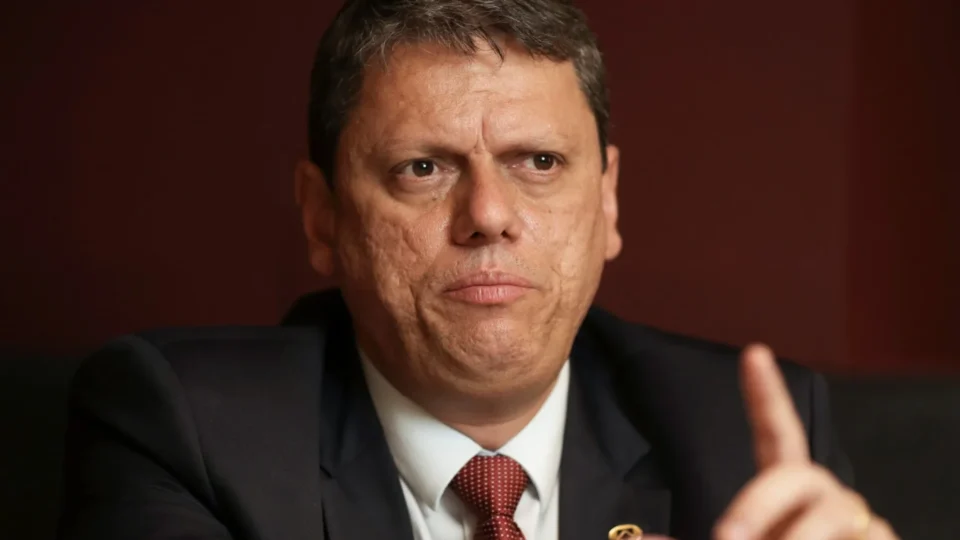
O novo ajuste fiscal do governo federal acendeu um alerta no Palácio dos Bandeirantes. O governador de São Paulo, Tarcísio de Freitas, criticou as medidas previstas no projeto e afirmou que os estados podem acabar pagando parte da conta para equilibrar as contas da União.
A preocupação envolve mudanças nas regras de repasses e compensações financeiras que o governo federal deve aos estados. Entre os pontos questionados está a Lei Kandir, que prevê compensações aos governos estaduais pelas perdas de arrecadação provocadas pela desoneração do ICMS sobre produtos destinados à exportação.
A proposta aprovada pelo Senado prevê uma redução dos valores disponíveis para esses repasses em 2027. Segundo análise da advogada especialista em Direito Tributário, Dra. Alexssandra Franco de Campos, a mudança pode representar uma redução estimada de R$ 311,4 milhões para o conjunto do estado de São Paulo e seus municípios.
A especialista ressalta, porém, que o projeto ainda não está em vigor. O Senado concluiu a votação em 18 de novembro de 2026, e o texto assinado em 19 de novembro ainda depende da aprovação da Câmara dos Deputados e da etapa presidencial. Até que a alteração entre em vigor, permanece valendo a Lei Complementar nº 176/2020, que estabelece as regras atuais dos repasses.
Leia também
Ajuste fiscal: estados podem perder bilhões em repasses, enquanto empresas terão menos benefícios tributários
São Paulo pode deixar de receber R$ 311 milhões em 2027
Pelas regras atuais, a União deve destinar R$ 4 bilhões por ano ao conjunto dos estados, do Distrito Federal e dos municípios até 2030. O texto aprovado pelo Senado reduz o desembolso nacional para R$ 2 bilhões em 2027.
Na distribuição dos recursos destinados a São Paulo, 75% são pagos diretamente ao governo estadual e os outros 25% são destinados aos municípios paulistas.
Com base na referência anual divulgada pela Secretaria da Fazenda paulista em 2021, a advogada apresenta a seguinte estimativa:
- Beneficiário
- Referência anual atual
- Projeção para 2027
- Redução estimada
- Governo de SP
- R$ 467,1 milhões
- R$ 233,6 milhões
- R$ 233,6 milhões
- Municípios paulistas
- R$ 155,7 milhões
- R$ 77,9 milhões
- R$ 77,9 milhões
Total - R$ 622,8 milhões
- R$ 311,4 milhões
- R$ 311,4 milhões
Os valores são estimativas, não uma previsão oficial de pagamento para 2027. Segundo a Dra. Alexssandra , o cálculo definitivo depende da aplicação dos coeficientes de distribuição válidos para o exercício.
Na prática, a redução dos repasses significa menos dinheiro disponível para o estado e as prefeituras no próximo ano. De acordo com a especialista, isso pode exigir a reprogramação de despesas, o adiamento de investimentos ou o uso de outras fontes de recursos para cumprir compromissos já assumidos.
A necessidade de adotar essas medidas, entretanto, depende da situação orçamentária de cada governo.
Por que a União precisa compensar os estados?
A discussão tem origem na Lei Kandir, que ampliou a desoneração do ICMS sobre produtos destinados à exportação. A medida beneficia a competitividade dos produtos brasileiros no mercado internacional, mas reduz a arrecadação dos estados, responsáveis pelo imposto.
Como os estados também dividem parte dessa receita com os municípios, os efeitos da desoneração alcançam as prefeituras.
A advogada explica que a Constituição Federal incorporou a não incidência do ICMS sobre exportações, assegurando também a manutenção e o aproveitamento dos créditos das operações anteriores. Como consequência, foi estabelecido um mecanismo de compensação financeira para os governos estaduais.
O Supremo Tribunal Federal reconheceu a omissão legislativa sobre o tema na Ação Direta de Inconstitucionalidade por Omissão (ADO) 25. Em 2020, um acordo federativo foi homologado pela Corte e deu origem à Lei Complementar nº 176/2020, que estabeleceu a transferência de R$ 58 bilhões entre 2020 e 2037, em parcelas escalonadas.
Segundo Alexssandra, a obrigação atual de repasse decorre dessa lei e do acordo homologado pelo STF. Por isso, a discussão sobre a mudança no calendário não envolve apenas uma decisão administrativa de distribuição de recursos, mas também a segurança jurídica de um compromisso firmado entre a União e os entes federativos.
Estados podem questionar o adiamento na Justiça?
Para a advogada, existe fundamento jurídico para que São Paulo questione uma eventual mudança no calendário de pagamentos.
Ela explica que a Lei Complementar nº 176/2020 obriga a União a incluir nas leis orçamentárias anuais os valores necessários para cumprir os repasses. Caso o governo federal reduza os pagamentos por decisão administrativa enquanto a legislação atual estiver em vigor, o estado poderá exigir o cumprimento das regras estabelecidas.
A situação muda caso o projeto seja aprovado e transformado em lei. Nesse cenário, a União poderá argumentar que uma legislação complementar posterior tem condições de reorganizar parcelas futuras, desde que preserve o valor nominal e estabeleça a recomposição dos valores.
Já os estados poderão questionar se a alteração unilateral do cronograma compromete o acordo homologado pelo Supremo, além de princípios como a segurança jurídica e a confiança legítima.
A especialista destaca que há argumentos para levar a discussão ao STF, mas uma eventual invalidação do novo calendário não é garantida. A conclusão dependerá da redação final da lei e da interpretação do tribunal.
São Paulo terá prejuízo mesmo com a previsão de pagamento futuro?
Um dos pontos de atenção é que o projeto aprovado pelo Senado prevê a recomposição dos valores adiados entre 2028 e 2030. Isso significa que a redução dos repasses em 2027 não representa, necessariamente, uma perda nominal definitiva.
No entanto, a advogada chama atenção para outro efeito: o custo financeiro de receber o dinheiro mais tarde.
O texto não prevê expressamente correção monetária ou pagamento de juros sobre o saldo adiado. Assim, mesmo que a União faça a recomposição integral dos valores nominais, São Paulo poderá perder poder de compra durante o período de espera.
Além disso, se o governo estadual precisar recorrer a outras fontes de recursos para manter investimentos e compromissos, poderá enfrentar custos financeiros adicionais.
Alexssandra também alerta que existe uma questão de interpretação no cronograma de 2028 a 2030. A proposta estabelece um limite de R$ 2 bilhões por exercício e prevê a recomposição das parcelas adiadas em partes iguais. A leitura de que o total nacional voltaria a aproximadamente R$ 4,67 bilhões por ano nesse período depende de que os valores de recomposição possam ser pagos além do limite anual previsto no dispositivo.
Por isso, a forma de execução dos pagamentos ainda precisa ser esclarecida.
Para a especialista, a crítica de que o ajuste fiscal pressiona o caixa dos estados e municípios encontra respaldo na redução da disponibilidade financeira em 2027. Já a expressão “calote”, utilizada no debate político, exige cautela, porque o texto aprovado prevê a recomposição dos valores nos anos seguintes.
O que acontece agora?
O projeto ainda precisa passar pela Câmara dos Deputados e pela etapa presidencial. Durante a tramitação, os parlamentares poderão discutir alterações no texto.
Enquanto isso, o governo paulista deverá acompanhar a votação e avaliar os possíveis efeitos sobre o planejamento financeiro estadual e dos municípios.
A questão central é saber como o estado pretende lidar com a redução dos recursos disponíveis em 2027 e se a recomposição prevista para os anos seguintes será suficiente para evitar prejuízos financeiros.