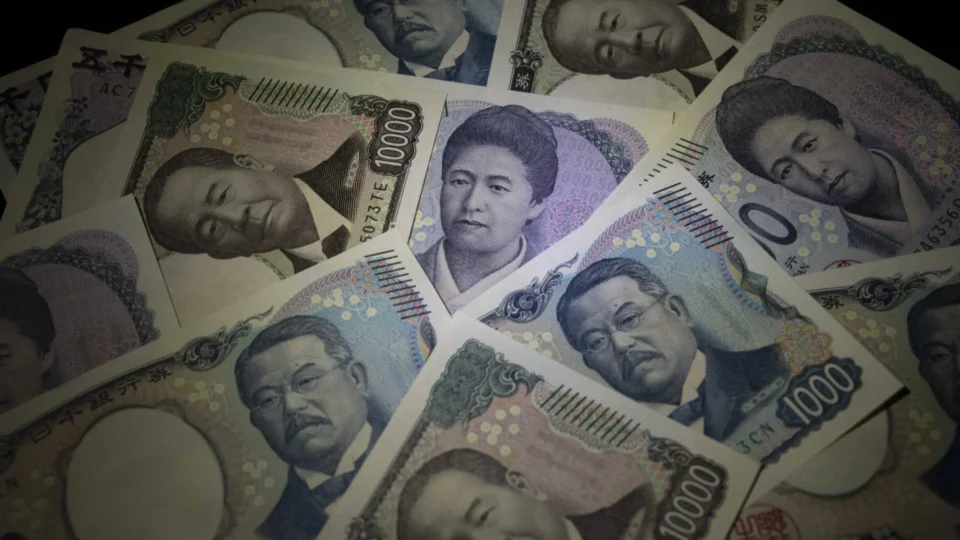
O iene japonês volta a se desvalorizar e se aproxima das mínimas em quatro décadas. Na última segunda-feira, 6, a moeda recua 0,58%, para 162,30 ienes por dólar, acumulando queda de 3,6% em 2026 e de quase 11% em um ano.
O movimento reacende o alerta sobre a fragilidade fiscal do Japão e expõe os limites da estratégia de Tóquio, que tenta segurar o câmbio com intervenções bilionárias enquanto mantém uma política monetária frouxa para não explodir a dívida pública.
Dívida gigante e juros contidos empurram o iene para baixo
No centro da desconfiança está um número que desafia qualquer comparação entre grandes economias: a dívida pública japonesa já alcança 240% do PIB. Para impedir que esse passivo se torne impagável, o Banco do Japão reprime os rendimentos dos títulos públicos, segurando artificialmente o custo dos juros.
Esse controle de taxas tira o incentivo de investidores estrangeiros e locais a manter dinheiro no país. “Isso pressiona o iene para baixo, já que os investidores têm pouco incentivo para permanecer no Japão”, escreve Robin Brooks, pesquisador sênior da Brookings Institution e ex-economista-chefe do Institute of International Finance.
O arranjo, que funcionou enquanto a inflação permanecia baixa, entra em xeque após o choque do petróleo ligado à guerra com o Irã. Com energia mais cara e inflação em alta, outros bancos centrais, como o Federal Reserve, apertam a política monetária e oferecem juros mais altos em dólares. O contraste aumenta a fuga de capital de Tóquio para ativos americanos.
O Banco do Japão até inicia um ciclo de alta de juros, mas em ritmo considerado tímido por analistas. A prioridade segue sendo evitar que o custo da dívida de 240% do PIB dispare, mesmo à custa de um iene mais fraco.
Gastos de Takaichi agravam dúvida sobre trajetória fiscal
A política fiscal reforça a pressão. A primeira-ministra Sanae Takaichi planeja ampliar os gastos deficitários em meio ao ambiente de inflação e juros globais mais altos. O sinal para os mercados é de que a dívida, já enorme, pode crescer ainda mais rápido.
Para Brooks, a intervenção do Banco do Japão nos juros mascara um risco que deveria aparecer com clareza na curva de rendimentos. Em condições normais, a perspectiva de uma dívida dessa magnitude exigiria juros mais altos e imporia disciplina ao governo. Em vez disso, o custo aparentemente controlado alimenta a disposição de gastar mais.
O resultado é uma moeda que derrete em câmera lenta, mas de forma persistente. A queda de 3,6% em 2026 se soma à desvalorização de quase 11% em doze meses, e analistas já falam em um câmbio em 170 ienes por dólar se nada estrutural mudar.
Intervenções bilionárias tratam sintoma, não a doença
Diante da fraqueza do iene, Tóquio recorre ao instrumento mais visível: compras diretas de moeda no mercado. Em abril e maio, o governo gasta dezenas de bilhões de dólares para sustentar o câmbio, combinando operações com declarações públicas de que está pronto para agir “sempre que necessário”.
O efeito é limitado e cada vez mais curto. A moeda até reage no dia da intervenção, mas retoma a trajetória de queda conforme os investidores voltam a olhar para o quadro fiscal. Para Brooks, o erro é de diagnóstico. Na visão dele, a estratégia “está condenada ao fracasso porque trata o sintoma (a desvalorização do iene), e não a doença (o excesso de dívida)”.
Ele vai além na crítica: “Na verdade, na minha visão, a intervenção cambial é profundamente contraproducente porque cria a ilusão de que não há nada errado quando, na realidade, uma crise muito séria está se formando”.
Chris Turner, chefe global de pesquisa de mercados do ING, faz uma leitura parecida da impotência de Tóquio, mas destaca o medo de um rompimento abrupto. “Os japoneses provavelmente sabem que a intervenção cambial, neste momento, é um exercício de inutilidade”, afirma. “Mas eles não querem deixar as perdas do iene correrem soltas, caso isso desencadeie uma mentalidade de ‘venda Japão’, se os títulos do governo japonês — e depois as ações — também passarem a sofrer pressão.”
Exportador ganha, consumidor paga a conta
Um iene fraco tem vencedores claros. Exportadores japoneses de automóveis, eletrônicos e máquinas vendem em dólar ou euro e convertem receitas em mais ienes. Ganham competitividade global e margem de lucro. A balança comercial, no curto prazo, tende a se beneficiar.
Do outro lado, a conta de importações sobe. Energia, alimentos e insumos industriais ficam mais caros em ienes. A inflação, que por anos o Japão tenta ressuscitar, agora ameaça escapar do controle, corroendo salários e renda das famílias. O custo de vida aumenta, sobretudo para quem depende de produtos importados.
O dilema se torna explícito: endurecer a política monetária para conter a inflação e sustentar a moeda, correndo o risco de desencadear uma crise fiscal; ou seguir reprimindo juros, aceitar um iene mais fraco e conviver com inflação mais alta e perda de poder de compra.
Bolsa em alta, moeda em queda e o travamento do hedge
O contraste entre o câmbio e a bolsa adiciona complexidade ao quadro. O índice Nikkei 225 sobe 38,5% em 2026, contra 10% do S&P 500 no mesmo período. Em tese, essa alta atrairia forte fluxo para ações japonesas e aumentaria a demanda por ienes.
Mas operadores adotam uma postura defensiva. Em vez de aceitar o risco cambial, fazem hedge de forma intensa, usando derivativos para se proteger da queda do iene. O dinheiro entra na bolsa, mas não se traduz em compras líquidas de moeda japonesa. A pressão de baixa persiste.
O mecanismo funciona como uma espécie de filtro: o Japão atrai investidores interessados em ações, mas não em se expor à trajetória da moeda. Isso limita um canal clássico de apoio ao câmbio e reforça a sensação de que o iene segue em um caminho próprio, descolado da euforia acionária.
O que vem a seguir para o iene e para o Japão
Analistas como Brooks enxergam um ponto de ruptura à frente. À medida que as intervenções cambiais se mostram menos eficazes, o mercado tende a testá-las com mais frequência e volume. “Vai chegar um momento em que o mercado simplesmente vai ignorar a intervenção”, projeta ele.
Os próximos meses devem ser dominados por debates internos sobre o ritmo de alta de juros, eventuais reformas fiscais e os limites dos planos de gastos da primeira-ministra Sanae Takaichi. Cada sinal de acomodação fiscal ou monetária tende a ser lido pelo câmbio como justificativa para novas mínimas do iene.
No cenário internacional, a trajetória da moeda japonesa segue relevante para o comércio e para os fluxos de capital globais. Um iene ainda mais fraco melhora a competitividade das exportações do país, mas amplia a volatilidade nos mercados e alimenta discussões sobre desequilíbrios cambiais.
Se Tóquio mantiver a atual combinação de dívida gigante, juros contidos e intervenções pontuais, a moeda pode testar níveis de 170 ienes por dólar, como teme Brooks. A dúvida que fica é se o Japão conseguirá ajustar o curso antes que o “desastre em câmera lenta” ganhe velocidade.