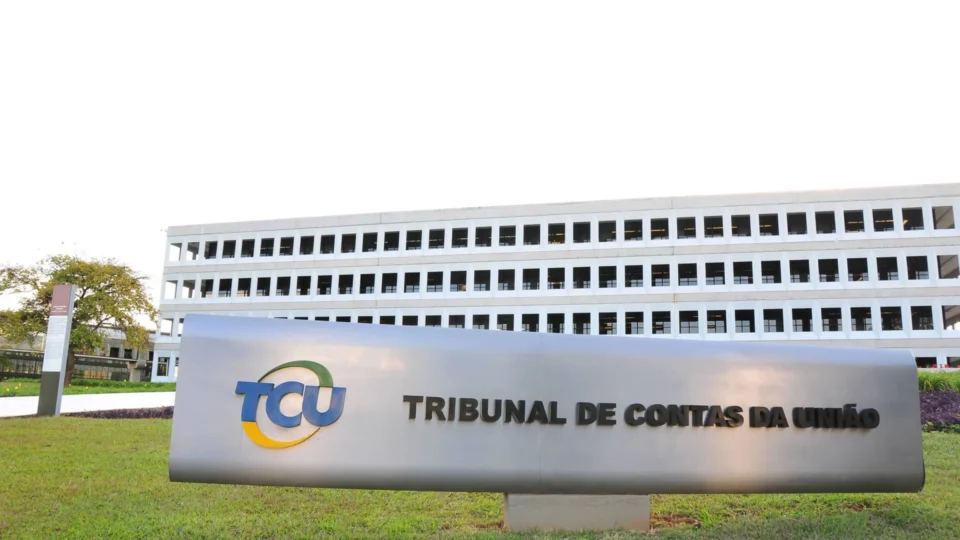
O Tribunal de Contas da União (TCU) propôs nesta quarta-feira (28) uma alíquota de referência de 11,3% para a Contribuição Social sobre Bens e Serviços (CBS), cálculo que embasa a implementação da reforma tributária sobre o consumo a partir de 2027 e mira manter a carga dos tributos federais que serão extintos.
A CBS vai substituir PIS, Cofins, o IOF sobre seguros e a maior parte da arrecadação do IPI. A alíquota de 11,3% será usada como parâmetro para preservar a arrecadação desses tributos sem elevar a carga tributária federal até 2035.
Qual será a alíquota da CBS proposta pelo TCU para 2027?
A alíquota da CBS proposta pelo TCU para 2027 é de 11,3%. Esse percentual foi aprovado por unanimidade pelo plenário do tribunal e agora segue para análise do Senado.
O número resulta de um modelo construído com dados da Receita Federal e leva em conta regimes diferenciados, benefícios fiscais, alíquota zero para a cesta básica, devolução de imposto (cashback) a famílias de baixa renda e créditos presumidos previstos em lei. Na prática, quanto mais exceções, maior precisa ser a alíquota de referência para que a arrecadação se mantenha estável.
O cálculo combina 9,7 pontos percentuais para repor a receita de PIS, Cofins e IOF sobre seguros e mais 1,1 ponto para incorporar a maior parte da arrecadação do IPI, já que o Imposto Seletivo cobrirá apenas parte desse antigo tributo sobre produtos industrializados.
Relator do processo e presidente do TCU, o ministro Vital do Rêgo destacou que o papel do órgão é técnico: “Não cabe ao Tribunal rever essas escolhas, mas medir os seus efeitos com fidelidade”. Segundo ele, “a alíquota de referência é um parâmetro, não necessariamente a alíquota que será cobrada”, porque a União poderá, por lei específica, fixar um valor menor ou maior. Se isso não ocorrer, passa a valer o percentual de referência.
Quando a alíquota da CBS será definida pelo Senado?
A decisão do Senado sobre a alíquota da CBS deve ser tomada até 15 de dezembro. Se os senadores não aprovarem uma resolução até essa data, a taxa de 11,3% calculada pelo TCU passa a valer automaticamente como referência.
O tribunal enviará o resultado ao Senado nos próximos dias. A lei da reforma tributária determina que cabe aos senadores fixar a alíquota de referência da CBS por resolução. Caso o Congresso aprove um valor diferente depois desse prazo, a nova alíquota só entra em vigor no início do segundo mês após a aprovação.
O TCU voltará a refazer o cálculo anualmente até 2035, sempre com base nas projeções de arrecadação e nas exceções mantidas na legislação, para garantir que a carga não ultrapasse o limite estabelecido pela reforma.
Impacto da alíquota de 11,3% da CBS para empresas e consumidores
A alíquota de 11,3% da CBS serve como teto de referência, mas a cobrança efetiva sobre empresas e consumidores deve ser menor em média, segundo a Receita Federal, por causa da multiplicidade de regimes especiais, isenções e reduções.
O secretário da Receita, Robinson Barreirinhas, afirmou que “a maioria dos sistemas tributários citados não contam com a variedade de regimes diferenciados, isenções e reduções de alíquotas”, o que, no caso brasileiro, deve reduzir a alíquota média efetiva em relação ao número de referência.
Para empresas que vendem bens e serviços, a CBS passa a ser um tributo de alíquota única, não cumulativo, com possibilidade de crédito sobre insumos, em substituição ao PIS/Cofins hoje cobrados em diferentes regimes. Setores com benefícios fiscais, regimes específicos ou alíquota zero continuarão com tratamento diferenciado, mas isso exige uma alíquota de referência mais alta para garantir a mesma arrecadação.
Na outra ponta, o consumidor final pode sentir efeitos nos preços, sobretudo em cadeias onde hoje a cumulatividade dos tributos é maior. A reforma prevê, porém, alíquota zero para a cesta básica e um sistema de cashback para famílias de baixa renda, justamente para atenuar o impacto sobre o consumo essencial e os mais vulneráveis.
Entenda o contexto
A proposta do TCU chega com um número superior às estimativas apresentadas ao longo da tramitação da reforma tributária. A equipe econômica projetava, inicialmente, alíquota entre 8,53% e 9,05% para a CBS, a depender do nível de conformidade e combate à sonegação. No Congresso, parlamentares trabalhavam com referência de 9,21%, enquanto um projeto discutido no governo anterior chegou a prever 12%.
O valor final de 11,3% reflete, entre outros fatores, a ampliação do rol de bens e serviços com benefícios fiscais e a decisão de trazer para dentro da CBS a maior parte da arrecadação do IPI, deixando ao Imposto Seletivo apenas parte da função antiga do tributo sobre industrializados.
Pela regra constitucional da reforma, a arrecadação da CBS somada ao IPI residual e ao Imposto Seletivo não pode ultrapassar a média da carga dos tributos extintos, equivalente a 4,99% do PIB. Para 2027, o Projeto de Lei Orçamentária projeta que a CBS vai arrecadar R$ 636,8 bilhões, cerca de 4,7% do PIB.
Além da CBS federal, a reforma cria o IBS, imposto gerido por estados e municípios. O IBS começa em 2027 com alíquota simbólica de 0,1% e tem, como referência de teste, 18,7% a partir de 2033. Somadas, as alíquotas de referência de CBS e IBS podem ficar próximas de 30%, abaixo da carga aproximada atual em muitos produtos com PIS/Cofins e ICMS, hoje perto de 35%.
O TCU também propôs um redutor de 44,2% na CBS aplicada às compras da administração pública direta, autarquias e fundações, incluindo importações, para evitar aumento no custo tributário das aquisições governamentais sob o novo sistema.