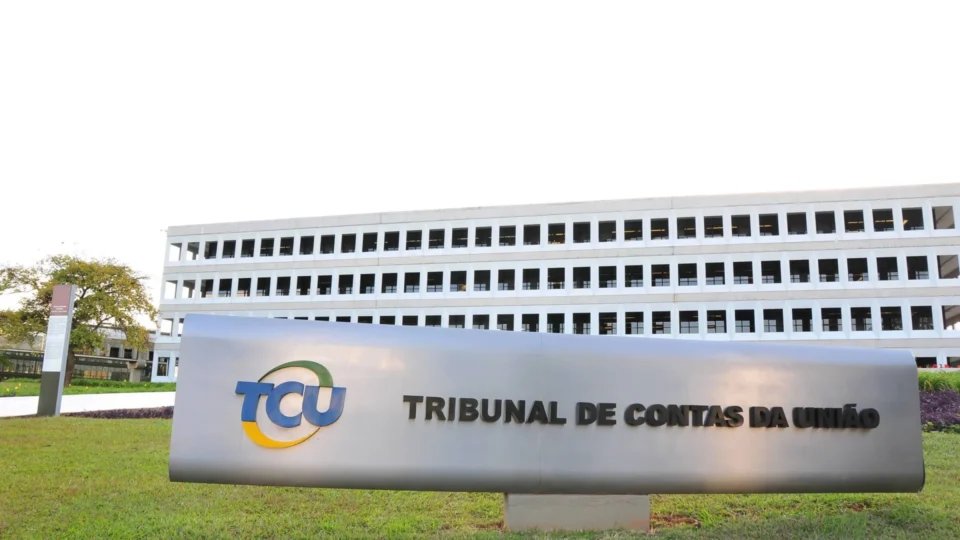
O Tribunal de Contas da União (TCU) definiu nesta quarta-feira (28) a alíquota de referência de 11,3% para a Contribuição Social sobre Bens e Serviços (CBS), novo imposto federal sobre o consumo que entra em vigor em 1º de janeiro de 2027 e vai substituir PIS, Cofins, IOF sobre seguros e a maior parte do IPI. O percentual será enviado ao Senado, que terá até 15 de dezembro para confirmar ou alterar o número.
Qual será a alíquota da CBS proposta pelo TCU para 2027?
A alíquota de referência proposta pelo TCU para a CBS em 2027 é de 11,3%, calculada para manter a carga tributária federal sobre o consumo equivalente à média histórica dos tributos que serão extintos.
O valor foi aprovado por unanimidade no plenário do TCU, em processo relatado pelo presidente do tribunal, ministro Vital do Rêgo. Segundo ele, o trabalho se limitou a medir os efeitos da reforma tributária tal como aprovada pelo Congresso, sem rever as opções políticas feitas pelos parlamentares. “Não cabe ao Tribunal rever essas escolhas, mas medir os seus efeitos com fidelidade”, afirmou.
O cálculo usou dados da Receita Federal sobre a receita estimada para 2027, o Produto Interno Bruto (PIB) e a média da carga dos tributos que serão substituídos entre 2012 e 2021, que ficou em 4,99% do PIB. A CBS precisa respeitar esse patamar para que a soma da nova contribuição com o IPI remanescente e o Imposto Seletivo não aumente a carga federal sobre o consumo.
A simulação levou em conta regimes especiais e alíquotas reduzidas, como a cesta básica com alíquota zero, o Simples Nacional, devolução de imposto (cashback) para famílias de baixa renda e créditos presumidos previstos na legislação. Quanto mais exceções e benefícios foram mantidos na reforma, maior teve de ser a alíquota de referência para garantir a mesma arrecadação.
O valor de 11,3% ficou acima das projeções divulgadas durante a tramitação da reforma. O Ministério da Fazenda trabalhava com algo entre 8,53% e 9,05%, a depender da melhora na conformidade tributária. Com a ampliação de benefícios aprovada pelo Congresso, a estimativa subiu para 9,21%. A conta do TCU superou esses números e se aproximou de cálculos de economistas independentes, como Sérgio Gobetti, que projetava algo em torno de 11%.
No Projeto de Lei Orçamentária de 2027, o governo estima arrecadar R$ 636,8 bilhões com a CBS, valor equivalente a 4,7% do PIB. O secretário de Controle Externo de Contas Públicas do TCU, Bruno Martinello, ressaltou, porém, que a alíquota de referência e a arrecadação efetiva são grandezas diferentes. “O cálculo da alíquota de referência não se presta a estimar a arrecadação do ano que vem. São coisas independentes”, disse.
Quando a alíquota da CBS será definida pelo Senado?
A alíquota da CBS precisa ser fixada pelo Senado até 15 de dezembro; se os senadores não votarem até essa data, valerá provisoriamente o percentual de 11,3% calculado pelo TCU.
Pelas regras da reforma tributária, cabe ao Senado editar uma resolução com a alíquota de referência da CBS com base no estudo do TCU. O texto com o percentual segue agora para análise dos senadores, que poderão manter os 11,3% ou aprovar um valor diferente, desde que respeitado o limite de carga tributária definido na Constituição.
Se não houver deliberação até o prazo, o número do TCU passa a valer automaticamente em 2027. Qualquer mudança posterior aprovada pelo Senado só entra em vigor no início do segundo mês após a publicação da nova resolução, o que torna a decisão de fim de ano estratégica para empresas e governo.
A alíquota será recalculada anualmente pelo TCU até 2035, sempre com o objetivo de impedir aumento da carga tributária em relação à média histórica dos tributos substituídos. A cada revisão, o Senado poderá ajustar novamente o percentual, acompanhando o comportamento da economia e da arrecadação.
Entenda o contexto
A CBS é o pilar federal da reforma tributária do consumo e unifica PIS, Cofins, IOF sobre seguros e a maior parte do IPI num imposto não cumulativo, cobrado sobre bens e serviços em todas as etapas da cadeia, com direito a crédito ao longo da produção.
O cálculo divulgado hoje considerou, além dos benefícios já aprovados, a expectativa de redução do chamado hiato de conformidade tributária — a diferença entre a arrecadação potencial e a efetiva, que tende a cair com um sistema mais simples e menos litigioso.
O TCU também definiu um redutor de 44,2% na aplicação da CBS sobre as aquisições de bens e serviços pela administração pública direta, autarquias e fundações, inclusive importações. A ideia é evitar que as compras governamentais sofram aumento de carga tributária e pressionem os gastos públicos.
Em paralelo à CBS, estados e municípios avançam na implementação do Imposto sobre Bens e Serviços (IBS), gerido por um comitê próprio. O IBS terá alíquota simbólica de 0,1% a partir de 2027 e começará a ser cobrado de fato em 2029. O Comitê Gestor do IBS trabalha hoje com uma referência de 18,7% a partir de 2033. Somados à CBS, os dois tributos podem levar a uma carga perto de 30% sobre bens e serviços na fase madura do novo sistema.
O TCU frisa que a alíquota de referência é um parâmetro técnico, não necessariamente o valor final que cada contribuinte verá na prática. O governo ainda poderá propor leis específicas com alíquotas diferenciadas dentro das faixas autorizadas pela reforma. A decisão de hoje, porém, serve como baliza para empresas planejarem custos e investimentos e abre uma nova etapa de disputa política no Congresso em torno de benefícios setoriais e regimes especiais.