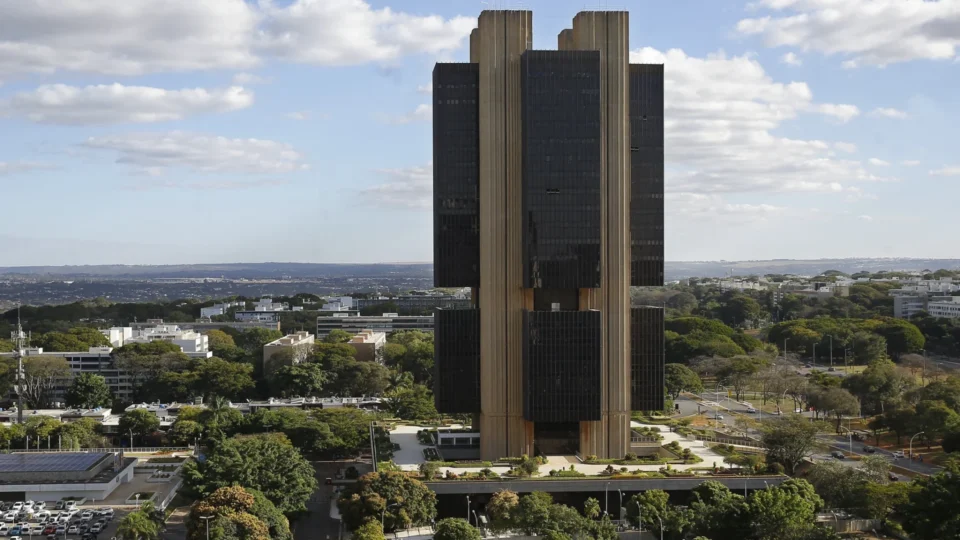
O Banco Central reduziu a taxa básica de juros da economia brasileira de 14% para 13,75% ao ano. A decisão foi tomada por unanimidade pelo Comitê de Política Monetária (Copom) nesta quarta-feira (16) e representa o quinto corte consecutivo da Selic.
A redução de 0,25 ponto percentual já era esperada pelo mercado financeiro. O que chamou atenção no comunicado divulgado após a reunião foi a cautela do Banco Central em relação aos próximos passos da política monetária.
A autoridade monetária destacou que a inflação apresentou melhora recente, mas continua acima da meta central, enquanto fatores externos e domésticos podem dificultar a continuidade do processo de redução dos juros.
Veja os cinco principais pontos para entender a decisão.
VEJA TAMBÉM
1. Selic caiu pela quinta vez seguida
A taxa básica passou de 14% para 13,75% ao ano. Foi o quinto corte consecutivo realizado pelo Copom desde o início do atual ciclo de flexibilização.
Somados, os cinco cortes reduziram a Selic em 1,25 ponto percentual.
Antes da sequência de reduções, a taxa havia permanecido em 15% ao ano entre junho de 2025 e março de 2026, chegando ao maior nível em quase duas décadas. O primeiro corte do atual ciclo ocorreu em março.
A decisão desta semana estava alinhada às expectativas do mercado. O Boletim Focus divulgado antes da reunião já apontava uma projeção de Selic em 13,75% para o fim de 2026.
2. Inflação melhorou, mas ainda está acima da meta
Um dos elementos que abriu espaço para a redução dos juros foi a desaceleração recente da inflação.
O IPCA registrou deflação de 0,32% em agosto, levando a inflação acumulada em 12 meses para 4,22%, abaixo dos 4,44% registrados em julho.
A queda foi influenciada, entre outros fatores, por redução em preços de alimentos e pela energia elétrica.
Apesar da melhora, o número ainda está acima da meta central de inflação, que é de 3%, com intervalo de tolerância de 1,5 ponto percentual para cima ou para baixo. O limite superior, portanto, é de 4,5%.
O próprio Copom afirmou que a inflação cheia e as medidas de inflação subjacente desaceleraram, mas permanecem acima da meta.
O mercado também trabalha com uma inflação acima do teto da meta ao final de 2026. A edição mais recente do Focus apontava expectativa de 4,9% para o IPCA neste ano.
3. Banco Central vê riscos para os preços
Apesar da melhora nos indicadores recentes, o cenário para os próximos meses continua sujeito a fatores que podem pressionar a inflação.
Entre eles estão os efeitos do El Niño, que podem afetar a produção e os preços de alimentos, além das consequências dos conflitos no Oriente Médio sobre petróleo, combustíveis, commodities e mercados financeiros.
O ambiente internacional também é considerado incerto devido à política monetária das principais economias.
O Copom afirmou que o cenário externo exige cautela diante da volatilidade dos preços de ativos e commodities.
No cenário doméstico, o Banco Central também destacou a necessidade de acompanhar a evolução da atividade econômica, do mercado de trabalho e da inflação de serviços.
4. Juros menores podem baratear o crédito
A Selic serve como principal referência para as demais taxas de juros da economia.
Quando o Banco Central reduz a taxa básica, o objetivo é diminuir gradualmente o custo do dinheiro, criando condições para que empresas e consumidores tenham acesso a crédito mais barato.
Isso pode favorecer financiamentos, empréstimos, investimentos e consumo.
O efeito, porém, não acontece de maneira automática nem significa que todas as taxas bancárias cairão imediatamente na mesma proporção. Os juros cobrados de consumidores e empresas dependem também do risco de crédito, dos custos das instituições financeiras e das condições do mercado.
Ao mesmo tempo, juros menores retiram parte do freio colocado sobre a demanda. Por isso, o Banco Central precisa equilibrar o estímulo à atividade econômica com a necessidade de manter a inflação sob controle.
5. O próximo corte ainda não está definido
Um dos principais pontos do comunicado foi justamente a ausência de uma indicação clara sobre o que acontecerá na próxima reunião.
O Copom afirmou que continuará acompanhando a evolução do cenário para manter o grau de restrição monetária considerado adequado à convergência da inflação para a meta.
Isso significa que o Banco Central não se comprometeu antecipadamente com uma nova redução da Selic.
A próxima reunião do Copom está prevista para novembro, já depois das eleições. Até lá, novos dados de inflação, atividade econômica, mercado de trabalho, câmbio e cenário internacional deverão entrar na avaliação dos diretores.
Antes da decisão, o mercado projetava que a Selic poderia terminar 2026 em 13,75%. Mas as projeções dependem da evolução dos indicadores e podem mudar nas próximas semanas.
O que muda para o brasileiro
A redução da Selic tende a produzir efeitos diferentes dependendo da situação financeira de cada pessoa.
Para quem possui dívidas com juros elevados, um ambiente de taxas menores pode contribuir para a redução gradual do custo de novos empréstimos e financiamentos. Para quem pretende contratar crédito, porém, as condições efetivamente oferecidas pelos bancos continuam dependendo do perfil do cliente e da modalidade escolhida.
Já para investidores, a queda da Selic reduz a rentabilidade nominal de aplicações diretamente ligadas à taxa básica, como alguns investimentos de renda fixa pós-fixada.
Por outro lado, a redução dos juros pode favorecer investimentos em ativos de maior risco, à medida que o custo de oportunidade do dinheiro diminui. Esse movimento, entretanto, depende das condições dos mercados e não representa garantia de valorização.
LEIA TAMBÉM
Copom inicia reunião com expectativa de novo corte na taxa Selic
Entenda O Contexto
A Selic é utilizada pelo Banco Central como o principal instrumento para controlar a inflação. Quando os preços avançam de forma persistente, juros mais elevados tendem a encarecer o crédito e desestimular consumo e investimentos, reduzindo a pressão sobre a demanda. Quando a inflação dá sinais de desaceleração, existe espaço para reduzir a taxa e diminuir o grau de restrição sobre a economia.
O atual ciclo começou depois de um período em que a Selic permaneceu em 15% ao ano. Desde então, foram cinco reduções consecutivas de 0,25 ponto percentual, levando a taxa para 13,75%. A decisão desta quarta-feira foi unânime e estava de acordo com a expectativa predominante do mercado.
O cenário, porém, continua marcado por incertezas. A inflação acumulada em 12 meses caiu para 4,22% em agosto, mas permanece acima da meta central de 3% e próxima do limite superior de 4,5%. Além disso, o Banco Central avalia riscos relacionados ao cenário externo, aos preços de commodities, ao petróleo e aos possíveis impactos do El Niño sobre alimentos.
A atividade econômica também começou a apresentar sinais de moderação. O mercado financeiro projeta crescimento de 1,89% para o PIB brasileiro em 2026, enquanto o Banco Central trabalha com uma estimativa de 2%.
Por isso, embora a Selic tenha chegado a 13,75%, a trajetória dos juros ainda dependerá dos próximos dados. O Copom deixou em aberto o ritmo e a possibilidade de novas reduções, reforçando que suas decisões serão tomadas conforme a evolução da inflação e das condições econômicas.
AS MAIS LIDAS DO NC NEWS
Bate-boca, acusações e pedido de vista: veja o resumo da sessão do STF sobre Moraes e Mendonça
PF deflagra operação contra suspeita de desvios e afasta prefeito de Coari no Amazonas
Crise no STF vira “ganha-ganha” para Flávio Bolsonaro, avaliam aliados