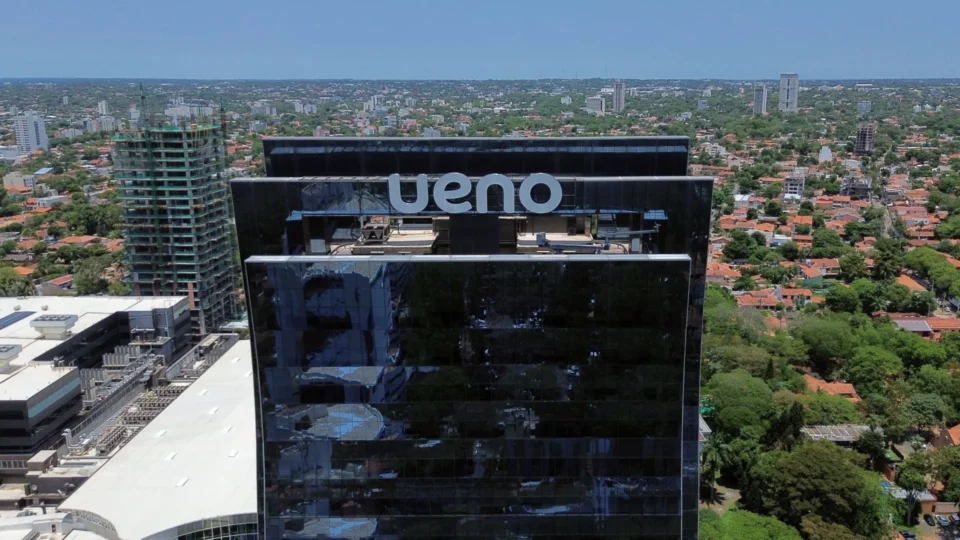
O colapso de solvência do Ueno Bank, maior banco digital do Paraguai e peça central na bancarização do país, levou o Banco Central a intervir na instituição, bloqueou saques e transferências, derrubou o presidente da autoridade monetária e abriu uma crise política no governo de Santiago Peña.
Com cerca de 3 milhões de clientes — cerca de 60% da população adulta —, o Ueno teve o índice de solvência reduzido para menos da metade do mínimo legal após ajustes contábeis. A revelação do rombo desencadeou a resolução do banco pelo Banco Central, a abertura de investigação criminal, prisões de executivos e a corrida de correntistas às agências fechadas em Assunção e em outras cidades.
Japão cria agência e pede estocar alimentos para 7 dias de crise
O que aconteceu com o Ueno Bank no Paraguai?
O Ueno Bank entrou em intervenção do Banco Central do Paraguai depois que seu índice de solvência despencou, expondo problemas graves de gestão e possível fraude, e deixando milhões de clientes sem acesso ao dinheiro.
Segundo a autoridade monetária, o capital do banco ficou muito abaixo do piso regulatório após uma revisão dos balanços, o que obrigou a colocá-lo em regime de resolução para proteger os depósitos e evitar um efeito dominó sobre o sistema financeiro.
Na prática, saques, transferências e pagamentos foram bloqueados, e agências físicas foram fechadas, gerando filas e protestos em frente aos prédios do banco. “Estamos exigindo acesso ao dinheiro que temos aqui no banco Ueno”, disse Manuel Cáceres, morador de Ñemby e cliente da instituição.
O Ministério Público abriu uma investigação criminal e ordenou a prisão de oito pessoas ligadas ao Ueno, entre elas o presidente do banco, Juan Manuel Gustale, e o diretor executivo, Federico Miguel Vázquez Villasanti. As apurações miram, entre outros pontos, a exposição elevada do banco a ativos do Grupo Vázquez, seu controlador, e operações consideradas arriscadas com empresas do conglomerado.
O Ueno administrava entre US$ 800 milhões e US$ 850 milhões em recursos públicos, incluindo cerca de US$ 380 milhões do instituto estatal de previdência e saúde (IPS). No fim de junho, depósitos do governo representavam 29% de todo o volume do banco. A instituição também era a maior emissora de cartões de crédito do país, com 1,1 milhão de plásticos ativos até setembro.
Depósitos garantidos e limite de saques
Para conter o pânico, o Banco Central anunciou que garantirá depósitos de até 228,3 milhões de guaranis (cerca de US$ 38 mil) por pessoa, por meio do fundo de garantia, o que cobre aproximadamente 97% dos clientes.
Mesmo assim, a liberação será gradual: inicialmente, até 10 milhões de guaranis (cerca de US$ 1.700) por cliente, descontando eventuais dívidas com o próprio Ueno. Os demais valores dependem da aprovação de uma lei emergencial no Congresso, que autorizará o uso de recursos públicos adicionais para ressarcir especialmente grandes depositantes, fundos de pensão e o IPS.
A Superintendência de Bancos nomeará auditores independentes para avaliar os ativos do Ueno, mapear eventuais perdas e definir quanto será efetivamente recuperado para os depositantes.
Entenda o contexto
Nas últimas semanas, o Ueno vinha sob lupa de reguladores, que investigavam se o banco havia feito financiamento indireto para venda de carteiras dentro de seu próprio grupo, o que poderia mascarar riscos. Executivos da instituição negavam irregularidades e, há poucos dias, anunciaram um plano de capitalização de US$ 100 milhões para tentar recuperar a confiança do mercado.
Ao mesmo tempo, críticos apontavam que o banco recebeu tratamento regulatório considerado brando em comparação com outros concorrentes. “Houve muita flexibilidade nas regras financeiras e bancárias, o que permitiu que essa instituição crescesse muito rápido”, afirmou o economista paraguaio Luis Rojas.
Alvaro Acosta, presidente da corretora Investor Casa de Bolsa, destaca que o alerta era generalizado no setor. “Esta era uma instituição com uma gestão controversa”, disse, ao apontar que outros bancos já haviam reduzido sua exposição ao Ueno diante dos sinais de risco.
Impacto para clientes e para a economia
A crise atinge em cheio correntistas comuns e pequenos negócios, que dependiam do Ueno para receber salários, benefícios e pagamentos do dia a dia. Com o bloqueio, muitos não conseguem cumprir compromissos imediatos nem acessar reservas de emergência.
Clientes com depósitos acima de 228,3 milhões de guaranis correm maior risco de perdas financeiras, já que a cobertura integral dependerá de quanto será recuperado na liquidação dos ativos e do alcance da lei emergencial em discussão no Congresso.
Fundos públicos também foram atingidos, em especial o IPS, que tinha cerca de US$ 380 milhões no banco, além de outros fundos previdenciários estatais. A pressão sobre essas entidades pode se traduzir em aperto nas finanças públicas e em discussões sobre responsabilidade na alocação de recursos.
Para o ex-ministro das Finanças Manuel Ferreira, o estrago pode ser limitado se a resposta oficial for rápida e coordenada. “As consequências econômicas podem ser contidas desde que o Banco Central assegure liquidez suficiente no sistema financeiro e evite perturbações nos fluxos de pagamento”, avaliou. Ao mesmo tempo, ele alertou: “A reputação do Paraguai está em jogo neste momento, e tudo depende de como as autoridades reagem e das medidas que tomam”.
Por que o presidente do Banco Central do Paraguai renunciou?
Carlos Carvallo pediu renúncia da presidência do Banco Central do Paraguai no meio da intervenção do Ueno Bank, pressionado por suspeitas de proximidade com a instituição e por críticas de falhas na supervisão que antecederam a crise.
Carvallo comandou a instituição que deu origem ao Ueno até pouco antes de assumir o Banco Central, ligação que alimentou acusações de conflito de interesses e de leniência regulatória. Parlamentares da oposição e parte do setor financeiro cobravam sua saída desde que os primeiros sinais de fragilidade do banco vieram à tona.
Nesta terça-feira, ele comunicou a decisão de deixar o cargo, mas se dispôs a permanecer temporariamente para conduzir a intervenção até a conclusão das medidas emergenciais. Horas depois, o presidente Santiago Peña confirmou que havia pedido sua renúncia.
A demissão é vista dentro do governo como um gesto para tentar reduzir o desgaste político, reforçar a credibilidade da resposta oficial e abrir espaço para uma nova liderança na autoridade monetária em meio ao choque de confiança.
Pressão sobre Peña e suspeita de tratamento preferencial
O episódio respinga diretamente sobre o presidente Santiago Peña. Ele foi sócio do Grupo Vázquez até recentemente e, em meses anteriores, minimizou publicamente as preocupações em torno da saúde financeira do Ueno, chegando a acusar a imprensa de alarmismo — enquanto depósitos de órgãos públicos na instituição aumentavam.
Agora, sob pressão, Peña cancelou uma viagem à Espanha, convocou reuniões emergenciais com líderes do Congresso e firmou um acordo político para acelerar a aprovação da lei que permitirá usar o fundo de garantia e recursos extras para pagar os depositantes, incluindo o IPS.
Em mensagem nas redes sociais, o presidente procurou separar o Ueno do restante do sistema financeiro. “Este é um caso isolado de uma entidade, não do sistema financeiro nacional”, afirmou. Ele também prometeu punição aos envolvidos: “Os responsáveis terão que responder à Justiça sem exceção nem privilégios”.
Mesmo assim, a oposição já se movimenta. Uma senadora apresentou pedido de abertura de processo de impeachment contra Peña, embora o governo mantenha maioria confortável no Congresso para barrar a iniciativa.
Risco para investidores e bancos concorrentes
No mercado financeiro, os títulos soberanos do Paraguai e os papéis emitidos pelo próprio Ueno sentiram o baque, com aumento das taxas de juros exigidas por investidores para manter ou comprar esses ativos.
Apesar do estresse, bancos concorrentes e a associação de bancos paraguaios afirmam que não veem, por enquanto, um movimento de retirada em massa de depósitos de outras instituições. A avaliação predominante é de que o problema é concentrado no Ueno, mas o episódio expõe fragilidades da regulação e pode encarecer o crédito para o país.
Para estrangeiros — em especial brasileiros, que vêm usando bancos paraguaios para investimento, comércio e abertura de empresas —, a crise no Ueno funciona como um alerta sobre riscos de concentração em instituições de crescimento muito rápido e forte ligação com grupos políticos locais.
No médio prazo, economistas e ex-ministros defendem reformas para tornar a supervisão bancária mais rigorosa, limitar exposições a grupos econômicos ligados ao poder e fortalecer os mecanismos de proteção ao depositante, de forma a preservar a atratividade do país como destino de capital externo.