O governo confirmou que a Contribuição sobre Bens e Serviços (CBS) começa a valer em todo o país em janeiro de 2027, mas vai propor ao Congresso que o primeiro pagamento do novo tributo seja feito só em fevereiro, de forma opcional, para dar mais tempo de adaptação às empresas. A decisão mantém o crédito presumido em janeiro e prevê um modelo de transição para evitar perdas aos contribuintes.
Reforma tributária o que muda com a CBS em 2027
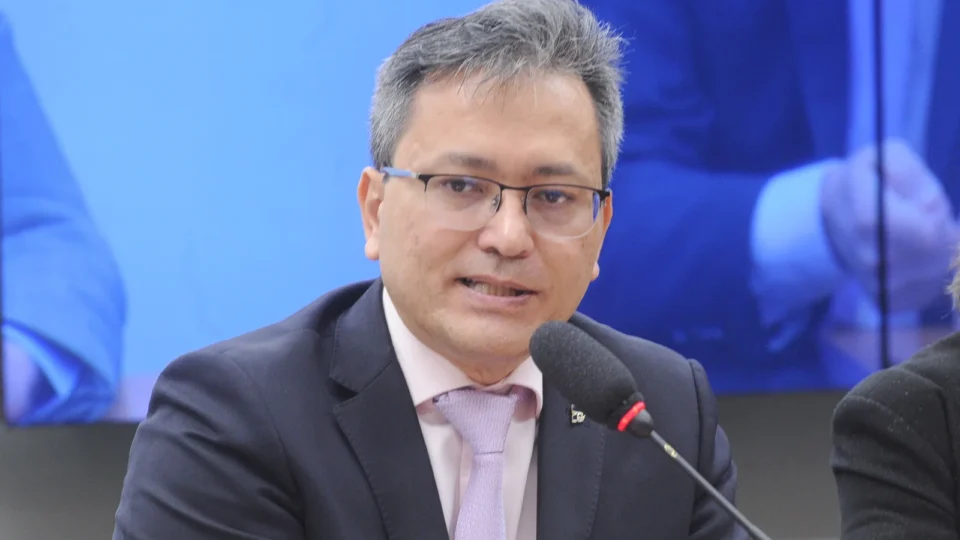
O secretário da Receita Federal, Robinson Barreirinhas, detalhou nesta quarta-feira, 11 de novembro de 2026, que a equipe econômica levará ao Congresso um projeto permitindo que as empresas adiem em 30 dias o primeiro recolhimento da CBS, sem adiar a vigência da reforma tributária. “O ministro Durigan em conversado com o Congresso Nacional, apesar de todo nosso esforço de comunicação. Há receio do crédito vinculado ao pagamento e ‘split payment’. Para tranquilizar e ter certeza absoluta, vamos propor ao Congresso Nacional adiando por um mês o recolhimento da CBS em 2027”, afirmou.
Pela proposta, janeiro de 2027 passa a ser um mês de transição: a CBS já incide, o sistema de crédito presumido é mantido e o contribuinte poderá estimar os valores devidos e ajustar a apuração em fevereiro. Esse arranjo busca proteger empresas que não utilizarem o Recolhimento pelo Adquirente (RAD) logo de saída e poderiam, na prática, pagar imposto sobre o valor cheio das operações.
O Tribunal de Contas da União aprovou uma alíquota de 11,3% para a CBS em 2027. Cabe agora ao Senado fixar oficialmente esse percentual até 15 de dezembro, etapa considerada crucial do calendário da reforma tributária 2027. Paralelamente, o chamado imposto seletivo sobre produtos nocivos à saúde e ao meio ambiente, como bebidas alcoólicas, cigarros e veículos mais poluentes, está programado para começar em fevereiro de 2027.
Entenda o contexto
A CBS é o novo tributo federal sobre o consumo que substituirá PIS e Cofins, dentro da reforma tributária no Brasil. De caráter não cumulativo, ela funciona no modelo de imposto sobre valor agregado (IVA): o imposto é cobrado em cada etapa da cadeia produtiva, mas as empresas aproveitam créditos do que foi pago anteriormente, evitando a cobrança em cascata.
Para viabilizar esse desenho, o governo está implantando um grande sistema digital, que inclui o RAD e o “split payment”, módulo que permitirá o repasse automático dos tributos sobre o consumo para União, estados e municípios no momento da operação, reduzindo espaço para sonegação. Segundo a Receita, o sistema já processou 35 bilhões de notas fiscais em 2026.
Barreirinhas afirma que, até que o pagamento fracionado em tempo real esteja totalmente operacional, sobretudo nas operações entre empresas, o modelo com crédito presumido e RAD funcionará como fase de adaptação. “Até que o split payment esteja totalmente implementado, principalmente nas operações entre empresas, esse modelo pode funcionar como mecanismo de transição”, disse.
Como a Receita vai tratar erros de boa-fé
Um dos pontos centrais da estratégia do governo para a reforma tributária 2026–2027 é a mudança na relação com o contribuinte. Barreirinhas anunciou que empresas que agirem com transparência e seguirem as melhores práticas contábeis não serão punidas em caso de dúvidas fundadas na aplicação das novas regras.
“Se não ocultar informações relevantes para administração tributária, e se havia uma lacuna normativa ou interpretativa, presume-se boa fé do contribuinte. É uma mudança cultural muito grande. Dúvidas relevantes e sem dissimulação por parte do contribuinte [não serão punidas]. O texto final está sendo fechado [e será divulgado]”, afirmou o secretário.
A Receita promete reforçar o programa de conformidade em 2027, com atendimento e orientação específicos para empresas durante o início da CBS. Também será aperfeiçoado o “módulo de apuração assistida”, espécie de declaração pré-preenchida para pessoas jurídicas, nos moldes do Imposto de Renda da pessoa física, que indica quanto a empresa deve pagar e quais créditos tem a recuperar.
Barreirinhas reconhece que o período inicial será de dúvidas, dada a dimensão do sistema: “Estamos em uma obra [reforma tributária], ela gera dificuldades. Temos mais de 22 milhões de CNPJs ativos. Mesmo que seja um percentual pequeno [que tenha dúvidas], é um número grande. Esses contribuintes vão merecer atenção da Receita Federal e nossos parceiros”, disse.
Quando começa a cobrança da CBS segundo a nova proposta da reforma tributária?
A CBS passa a vigorar em janeiro de 2027, mas o governo quer que o primeiro pagamento do tributo possa ser feito só em fevereiro de 2027, de forma opcional, se o Congresso aprovar a proposta. Na prática, isso significa que as operações já estarão sujeitas às novas regras a partir de janeiro, mas as empresas poderão usar o mês como um “teste assistido”, com crédito presumido mantido e possibilidade de ajustes no mês seguinte.
O modelo de transição prevê três pilares: manutenção temporária do crédito presumido, possibilidade de uso do RAD para acelerar a apropriação dos créditos e, ao longo do ano, entrada gradual do “split payment”. A ideia é reduzir o risco de pagamentos a maior e minimizar a necessidade de processos de restituição ou compensação posteriores.
Por que 75 entidades empresariais pedem o adiamento da reforma tributária?
As 75 entidades do setor produtivo que divulgaram carta aberta ao Executivo e ao Legislativo defendem que a cobrança efetiva da CBS e do imposto seletivo só comece em janeiro de 2028, com manutenção de PIS e Cofins até lá. Para elas, o ano de 2027 deveria ser um período ampliado de testes e homologação dos sistemas.
No manifesto, as entidades alegam que os ambientes de teste ainda não são estáveis, que as regras mudam com frequência e que persistem indefinições operacionais, tanto para empresas quanto para órgãos públicos. “Reforçamos que resolver os atuais entraves, testar e homologar as pendências até 31 de dezembro é inviável. Torna-se, portanto, imperativa a prorrogação do período de testes para o exercício de 2027”, diz o texto.
O governo, porém, descarta empurrar a reforma tributária para 2028. A estratégia é manter o calendário de vigência em 2027, mas suavizar o início com o adiamento em 30 dias do primeiro recolhimento, a preservação do crédito presumido em janeiro e o compromisso público de não punir erros de boa-fé. A tensão entre o cronograma oficial e as demandas do setor produtivo indica que o debate sobre o ritmo da reforma seguirá no Congresso.
Reforma tributária 2026 e próximos passos no Congresso
Além de decidir se aceita o adiamento do primeiro pagamento da CBS para fevereiro de 2027, o Congresso terá de chancelar a alíquota de 11,3% aprovada pelo Tribunal de Contas da União. A palavra final cabe ao Senado, que precisa fixar o percentual até 15 de dezembro, em meio à pressão de setores econômicos preocupados com o impacto da carga sobre consumo.
Outra frente sensível é o imposto seletivo, o chamado “imposto do pecado”, programado para começar em fevereiro de 2027. Ele deve atingir segmentos como bebidas alcoólicas, cigarros e indústrias mais poluentes, que já se movimentam para medir o impacto sobre preços, competitividade e investimentos.
Com mais de 22 milhões de CNPJs alcançados pela reforma, o governo corre para ajustar sistemas, concluir normas infralegais e calibrar a fiscalização para o novo modelo, enquanto o setor privado insiste em mais tempo para adaptar estruturas contábeis, contratos e tecnologia ao desenho definitivo.