O agronegócio brasileiro vive um contraste entre recordes de produção e dificuldades financeiras. Enquanto a Companhia Nacional de Abastecimento (Conab) projeta uma safra de 367,1 milhões de toneladas de grãos em 2026/27, a inadimplência dos produtores rurais avança e já compromete os resultados do Banco do Brasil, um dos principais financiadores do setor. O cenário mostra que produzir mais não significa, necessariamente, conseguir pagar as contas.
Os números divulgados nesta semana evidenciam a dimensão do problema. A inadimplência da carteira do agronegócio do Banco do Brasil, considerando empréstimos com atraso superior a 90 dias, chegou a 6,92% em setembro, acima dos 6,27% registrados em junho. O aumento das dificuldades de pagamento contribuiu para a queda de 66,5% no lucro líquido ajustado da instituição no terceiro trimestre de 2026, que ficou em R$ 1,27 bilhão.
O avanço das dívidas ocorre mesmo diante de uma sequência de colheitas expressivas. O Brasil encerrou a safra 2025/26 com produção estimada em 361,7 milhões de toneladas e pode alcançar um novo recorde no ciclo seguinte. Por trás desses resultados, porém, parte dos produtores enfrenta juros elevados, custos de produção pressionados, oscilações nos preços dos grãos e dificuldades para renegociar financiamentos.
Crise do Banco do Brasil se agrava: lucro desaba 66% e dividendos são cortados
Brasil pode colher mais de 367 milhões de toneladas de grãos
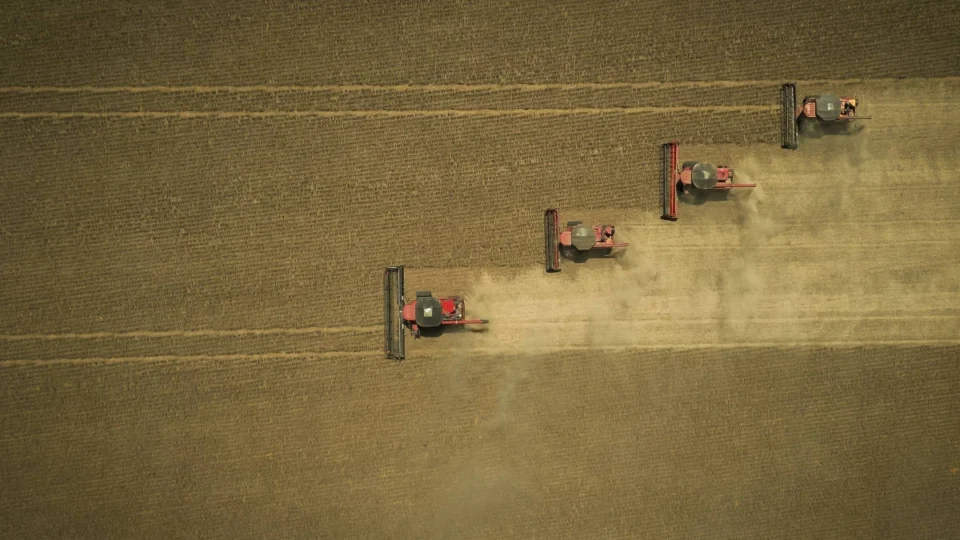
As projeções da Conab indicam que a produção brasileira de grãos poderá alcançar 367,1 milhões de toneladas na safra 2026/27. Se confirmado, o resultado representará crescimento de 1,4% em relação ao ciclo anterior e estabelecerá um novo recorde nacional.
A expansão está relacionada principalmente ao aumento da área plantada, que deve chegar a 85,4 milhões de hectares, crescimento de 2,3%.
A soja permanece como principal destaque da agricultura brasileira. A expectativa é de uma colheita de 181,6 milhões de toneladas, enquanto a produção de milho poderá atingir 148 milhões de toneladas.
Os números reforçam a importância do Brasil no mercado mundial de alimentos e commodities agrícolas. Entretanto, o desempenho das lavouras não se traduz automaticamente em melhoria das condições financeiras de todos os produtores.
Uma colheita maior pode ampliar a receita, mas também exige investimentos em sementes, fertilizantes, defensivos, máquinas, transporte e armazenamento. Quando os preços de venda não acompanham os custos, as margens de lucro ficam pressionadas.
Inadimplência rural cresce e pressiona o Banco do Brasil
O avanço das dívidas já produz consequências no sistema financeiro. No Banco do Brasil, a inadimplência do agronegócio passou de 6,27% em junho para 6,92% em setembro de 2026.
O indicador considera financiamentos com pagamentos atrasados há mais de 90 dias. Na comparação com setembro de 2025, quando a taxa estava em 4,84%, o aumento também é expressivo.
A deterioração dos empréstimos rurais foi um dos principais fatores que pressionaram o resultado financeiro do banco entre julho e setembro.
O lucro líquido ajustado ficou em R$ 1,27 bilhão, queda de 66,5% em relação ao mesmo período de 2025. Ao mesmo tempo, o custo do crédito atingiu R$ 21,2 bilhões no trimestre, crescimento de 18,4% na comparação anual.
Esse custo reúne despesas relacionadas ao risco de perdas com financiamentos, descontos concedidos em renegociações e valores recuperados de operações anteriormente problemáticas.
A instituição também reduziu sua projeção de lucro líquido ajustado para 2026. A estimativa, que anteriormente variava entre R$ 18 bilhões e R$ 22 bilhões, passou para uma faixa entre R$ 9 bilhões e R$ 11 bilhões.
Centro-Oeste concentra parte importante das dificuldades
O Centro-Oeste, uma das principais regiões produtoras de grãos do país, também concentra parte relevante da deterioração da carteira rural do Banco do Brasil.
Segundo os resultados apresentados pela instituição, os atrasos estão especialmente relacionados a operações de médios e grandes produtores de soja, milho e pecuária.
O problema ocorre em uma região que representa parcela significativa da produção nacional, especialmente em estados como Mato Grosso e Goiás.
A combinação de financiamentos elevados, necessidade constante de investimento e exposição às oscilações do mercado internacional aumenta a vulnerabilidade financeira de propriedades com operações de grande escala.
Mesmo quando a produtividade permanece elevada, a queda dos preços de comercialização pode reduzir a capacidade de pagamento de empréstimos contratados em períodos de custos maiores.
Banco do Brasil aponta resistência de produtores ao pagamento
Na apresentação dos resultados financeiros, o vice-presidente de Gestão Financeira e Relações com Investidores do Banco do Brasil, Marco Geovanne Tobias, afirmou que a deterioração da carteira rural não pode ser explicada exclusivamente pelas dificuldades econômicas enfrentadas no campo.
“Uma parte desse agro efetivamente não quer pagar o Banco do Brasil.”
A declaração apresenta a avaliação da administração do banco sobre parte dos devedores e não significa que todos os produtores inadimplentes estejam deixando de pagar deliberadamente.
O indicador de pontualidade dos pagamentos rurais também apresentou deterioração. Segundo os dados divulgados pela instituição, o percentual passou de 81% em agosto para 76% em setembro e chegou a 66% em outubro.
O aumento dos atrasos levou o banco a reforçar medidas de cobrança e recuperação de créditos. Nos nove primeiros meses de 2026, o agronegócio respondeu por 45,6% dos créditos baixados para prejuízo pela instituição. Em 2023, a participação do setor era de 7%.
Juros altos e custos de produção ajudam a explicar as dívidas
A situação financeira dos produtores não depende apenas da quantidade de grãos colhida. Os resultados também são influenciados pelo preço recebido na comercialização e pelas despesas acumuladas ao longo do ciclo produtivo.
Entre os fatores que pressionam as contas estão os juros dos financiamentos, os preços de fertilizantes e combustíveis e a oscilação das cotações internacionais de produtos como soja e milho.
Eventos climáticos também podem agravar o endividamento. Secas, enchentes e outros fenômenos extremos comprometem a produtividade de algumas regiões e podem provocar perdas financeiras que se acumulam ao longo de diferentes safras.
Em muitos casos, os produtores precisam contratar novos empréstimos para custear a safra seguinte antes de conseguirem quitar integralmente compromissos anteriores.
Com o crédito mais caro e instituições financeiras mais cautelosas, a obtenção de novos recursos também pode ficar mais difícil.
Levantamento da Serasa Experian mostrou que a inadimplência entre pessoas físicas da população rural chegou a 8,8% no primeiro trimestre de 2026, aumento de 1,2 ponto percentual em relação ao mesmo período do ano anterior.
Esse levantamento utiliza metodologia diferente da empregada pelo Banco do Brasil, considerando dívidas vencidas há mais de 180 dias contraídas com empresas ligadas ao agronegócio. Por isso, os dois percentuais não devem ser comparados diretamente.
Recuperações judiciais aumentam preocupação no setor
Outro sinal das dificuldades financeiras é o crescimento dos pedidos de recuperação judicial relacionados ao agronegócio.
Em 2025, o setor registrou 1.990 pedidos, aumento de 56,4% em relação a 2024. O mecanismo permite que empresas e produtores que atendam aos requisitos legais busquem reorganizar dívidas sob supervisão judicial.
A medida pode ajudar a preservar atividades produtivas e negociar pagamentos com credores, mas também gera preocupações para instituições que concedem crédito rural.
O aumento desses processos ocorre em um contexto de endividamento acumulado e maior dificuldade para manter o fluxo de caixa das propriedades.
Entretanto, o crescimento das recuperações judiciais não significa que todas as empresas ou produtores envolvidos tenham deixado de operar. O procedimento também pode ser utilizado para permitir a continuidade das atividades durante a renegociação das obrigações financeiras.
Crise pode dificultar financiamentos para as próximas safras
O agravamento da inadimplência representa um desafio tanto para os produtores quanto para as instituições financeiras.
Com maiores riscos de perdas, bancos podem adotar critérios mais rigorosos na concessão de empréstimos, exigir garantias adicionais ou revisar as condições de financiamento.
Isso pode afetar especialmente produtores que dependem de crédito para adquirir insumos e financiar as despesas antes da colheita.
O Banco do Brasil, por sua vez, enfrenta a necessidade de recuperar valores emprestados e recompor a rentabilidade de sua carteira rural, sem comprometer sua atuação no financiamento da produção agropecuária.
O cenário evidencia uma contradição importante: o Brasil segue ampliando sua capacidade de produção de alimentos, mas parte dos responsáveis por esse crescimento encontra dificuldades para manter as contas em dia.
Próximos passos
A evolução da inadimplência, as negociações de dívidas e o comportamento dos preços agrícolas serão fatores importantes para avaliar a situação financeira do setor nos próximos meses.
Ao mesmo tempo, a safra 2026/27 ainda está em desenvolvimento, e as projeções da Conab poderão ser revisadas conforme o andamento do plantio, as condições climáticas e o desempenho das lavouras.
O desafio será transformar a perspectiva de uma nova produção recorde em resultados financeiros capazes de sustentar a atividade rural e reduzir a pressão sobre o sistema de crédito.