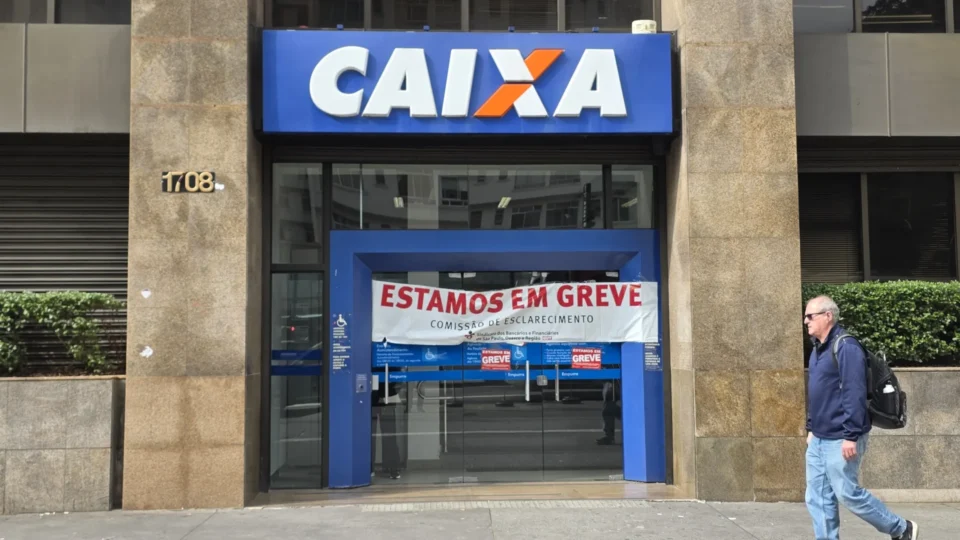
A greve dos funcionários da Caixa Econômica Federal, iniciada em 10 de setembro e que acabou parando na Justiça do Trabalho, fez mais do que travar uma negociação salarial. Ela acendeu um alerta sobre um problema que o setor imobiliário conhece bem, mas raramente discute abertamente: o Brasil colocou praticamente todos os ovos do financiamento habitacional numa única cesta.
Os números explicam a gravidade da situação. A Caixa responde por cerca de 70% de todo o crédito imobiliário concedido no país e fecha, em média, 3 mil financiamentos por dia. Quando o banco trava, o mercado inteiro sente o solavanco.
Leia também:
Greve da Caixa continua após impasse e banco recorre ao TST por acordo coletivo
Prova disso é que, durante a paralisação, mais de 20 mil imóveis simplesmente desapareceram das plataformas digitais de venda da instituição, reduzindo de forma artificial a oferta disponível para quem está de olho em comprar ou investir.
O efeito cascata
Aprovar o financiamento é só a primeira etapa de uma longa corrida. Depois vem a análise de documentos, a assinatura de contratos, o registro em cartório e, só então, a liberação do dinheiro para quem está vendendo.
Basta um gargalo em qualquer ponto dessa cadeia para o processo travar: o vendedor não recebe, a transferência do imóvel fica pendurada e a entrega das chaves — o momento mais aguardado por quem compra a casa própria — pode ser empurrada para mais adiante.
Quem está com negociação em andamento e sente esse atraso na pele tem um caminho prático: guardar cada protocolo, e-mail e comprovante de contato com o banco. Esse material pode ser decisivo para renegociar prazos com construtoras, imobiliárias ou vendedores sem sair no prejuízo.
Por que a Caixa domina esse mercado?
A resposta está em três vantagens:
- A primeira é o FGTS: a Caixa é a principal operadora desses recursos, que custam muito menos do que captar dinheiro no mercado financeiro.
- A segunda é o Minha Casa Minha Vida, programa que o banco público praticamente opera sozinho, gerando uma escala impossível de replicar.
- A terceira é o alcance social: a Caixa aceita financiar em cidades pequenas e para famílias de renda mais baixa, faixas que os bancos privados costumam evitar por considerarem pouco lucrativas.
Juntas, essas três frentes explicam uma carteira que já ultrapassa R$ 1 trilhão.
Juro alto afasta o setor privado
Enquanto isso, os bancos privados vão encolhendo sua participação. Com a Selic em 13,75%, financiar imóveis deixou de ser um bom negócio para eles. O modelo antigo, baseado no dinheiro barato da poupança, perdeu força porque o brasileiro passou a migrar suas economias para aplicações mais rentáveis.
Sem esse combustível, os bancos tiveram que buscar recursos em fontes mais caras, como LCIs, Letras Imobiliárias Garantidas e emissões de dívida — custo que, no fim das contas, cai no colo de quem está financiando.
O que está em xeque, portanto, não é o financiamento imobiliário em si, mas o modelo que sustentou o setor por décadas. Governo, Banco Central e mercado já discutem uma transição para um sistema mais parecido com o dos Estados Unidos, apoiado no mercado de capitais em vez da poupança.
Uma vulnerabilidade que vai além da greve
Para especialistas do setor, o episódio atual escancara algo mais profundo do que uma disputa trabalhista pontual: a fragilidade de um mercado que movimenta centenas de bilhões de reais por ano, mas depende do funcionamento regular de uma única porta de entrada.
Enquanto a Caixa seguir sendo praticamente o único caminho para financiar a casa própria no Brasil, qualquer solavanco interno — greve, mudança de diretoria ou problema operacional — terá o poder de travar sonhos de milhões de famílias em todo o país.