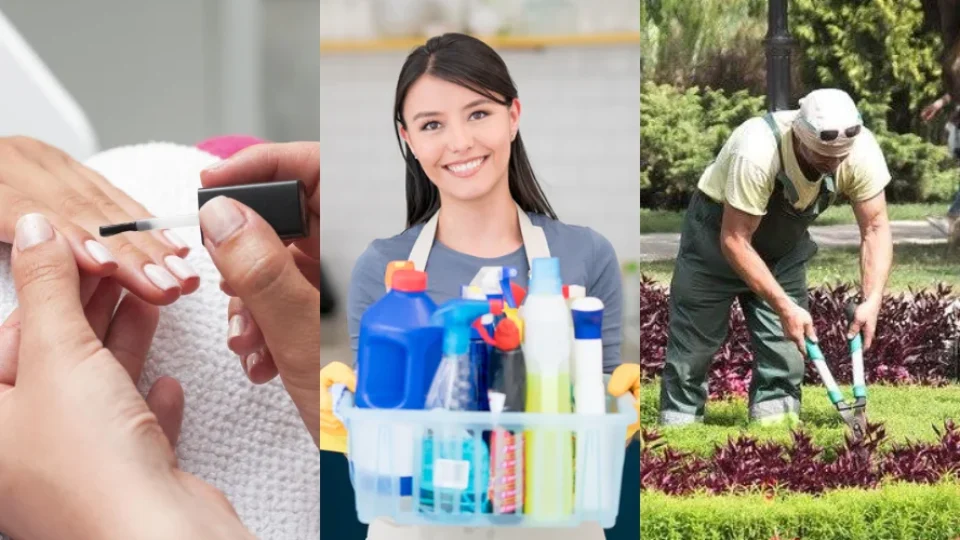
O ministro da Fazenda, Dario Durigan, afirmou que diaristas, manicures, jardineiros e outros trabalhadores autônomos enquadrados como nanoempreendedores não serão obrigados a abrir CNPJ nem emitir notas fiscais por causa da reforma tributária. A declaração foi feita em um vídeo publicado nas redes sociais nesta quinta-feira (8), após a circulação de informações sobre novas exigências para esses profissionais.
Segundo o ministro, a reforma não pretende impor novas obrigações burocráticas aos pequenos prestadores de serviços que se enquadram nessa categoria. A regulamentação já prevê uma dispensa específica para nanoempreendedores, válida até 31 de dezembro de 2028, com exceção daqueles que optarem pelo regime regular dos novos tributos.
LEIA TAMBÉM
Reforma tributária: 10 pontos que podem ajudar ou pesar no caixa das empresas
Ministro esclarece regras após rumores nas redes sociais
Em publicação nas redes sociais, Durigan contestou mensagens que afirmavam que trabalhadores informais ou autônomos precisariam abrir uma empresa para continuar prestando serviços com a entrada em vigor das novas regras tributárias.
O ministro explicou que profissionais enquadrados como nanoempreendedores estão dispensados das obrigações de cadastro e emissão de documentos fiscais previstas para os novos tributos sobre o consumo.
Durigan também afirmou que a circulação dessas informações equivocadas contribui para gerar dúvidas sobre a reforma tributária. Segundo ele, o objetivo das mudanças é simplificar o sistema de impostos brasileiro.
A discussão ganhou repercussão durante a campanha eleitoral, em meio a questionamentos sobre os efeitos da reforma para trabalhadores autônomos e pequenos prestadores de serviços.
Quem é considerado nanoempreendedor?
O nanoempreendedor é uma categoria prevista na reforma tributária para pessoas físicas que desenvolvem atividades econômicas de pequeno porte e atendem aos limites de receita estabelecidos pela legislação.
A categoria foi criada para permitir um tratamento diferenciado a trabalhadores com faturamento reduzido, sem exigir deles todas as obrigações previstas para empresas de maior porte.
Entre as atividades que podem se enquadrar nessa condição estão serviços de limpeza doméstica, jardinagem e cuidados pessoais, desde que sejam respeitados os critérios legais.
O enquadramento depende da receita e das condições de exercício da atividade, e não apenas da profissão. Por isso, nem toda pessoa que trabalha como manicure, diarista ou jardineiro será automaticamente considerada nanoempreendedora.
Dispensa de CNPJ e nota fiscal está prevista até 2028
A Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços editaram, em agosto, uma norma conjunta que dispensa os nanoempreendedores da inscrição no CNPJ e da emissão dos documentos fiscais eletrônicos relacionados ao IBS e à CBS.
O Ato Conjunto RFB/CGIBS nº 6, de 28 de agosto de 2026, estabelece que a dispensa produz efeitos até 31 de dezembro de 2028.
A exceção prevista na norma envolve os nanoempreendedores que escolherem aderir ao regime regular de tributação do IBS e da CBS.
Isso significa que a dispensa não deve ser interpretada como uma isenção permanente de qualquer obrigação fiscal. A regra trata especificamente das exigências vinculadas aos novos tributos e não elimina eventuais obrigações previstas em outras legislações.
Regras para nanoempreendedores são diferentes das aplicadas ao MEI
O nanoempreendedor não deve ser confundido com o Microempreendedor Individual (MEI), que possui CNPJ e segue regras próprias de formalização, recolhimento de tributos e emissão de documentos fiscais.
A regulamentação do Simples Nacional também passou por mudanças para se adaptar à reforma tributária. Entre elas estão novas disposições sobre a emissão de documentos fiscais pelos microempreendedores individuais.
Por isso, as regras aplicáveis a quem já possui MEI não são necessariamente as mesmas previstas para trabalhadores enquadrados como nanoempreendedores.
O que muda com a reforma tributária?
A reforma tributária estabelece uma reorganização dos impostos cobrados sobre o consumo no Brasil. Entre as principais mudanças estão a criação da Contribuição sobre Bens e Serviços (CBS), de competência federal, e do Imposto sobre Bens e Serviços (IBS), compartilhado entre estados e municípios.
Os novos tributos substituirão gradualmente parte dos impostos atualmente incidentes sobre produtos e serviços. A implementação ocorrerá em etapas, com um período de transição até 2033.
O novo modelo também prevê o chamado split payment, mecanismo que permite separar automaticamente o valor do tributo no momento do pagamento de determinadas operações.
Esse mecanismo entrou no debate eleitoral depois de questionamentos do candidato à Presidência Flávio Bolsonaro (PL). O sistema está previsto para implementação opcional a partir do segundo semestre de 2027 em operações entre empresas, conforme o cronograma divulgado.
Trabalhadores precisam tomar alguma providência agora?
Para profissionais que se enquadram como nanoempreendedores, a norma de dispensa não estabelece a necessidade de abrir imediatamente um CNPJ ou começar a emitir documentos fiscais eletrônicos de IBS e CBS.
Entretanto, trabalhadores autônomos devem observar as obrigações que já possam existir para sua atividade, como regras municipais, previdenciárias e relativas ao Imposto de Renda, quando aplicáveis.
Como a dispensa estabelecida pela regulamentação tem prazo definido até o fim de 2028, novas orientações poderão ser divulgadas pelos órgãos responsáveis durante a implementação da reforma.