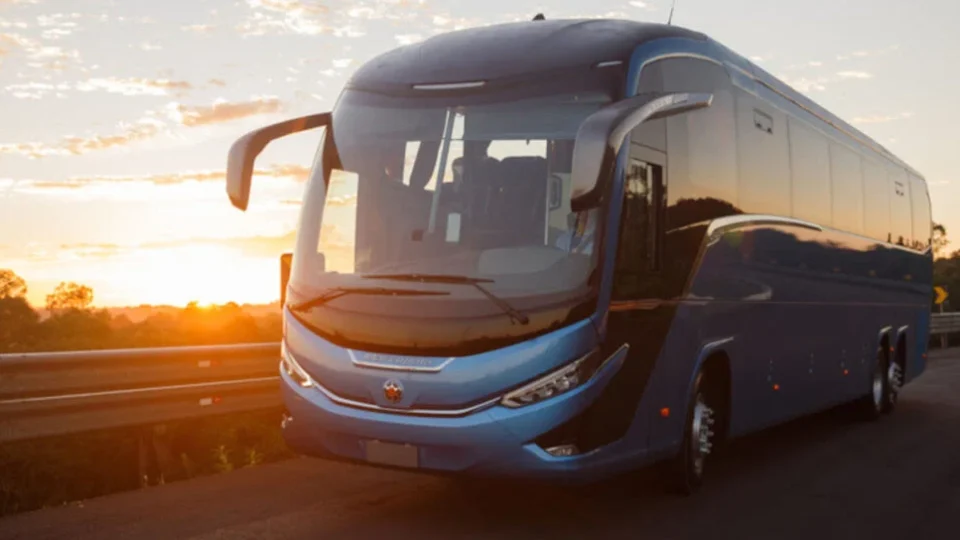
As ações preferenciais da Marcopolo (POMO4) encerraram outubro cotadas a R$ 3,70 na Bolsa de Valores brasileira, após uma sequência de quedas que aumentou a preocupação dos investidores com o desempenho da fabricante de ônibus. Entre os dias 23 e 30 de outubro, os papéis passaram de R$ 4,77 para R$ 3,70, uma desvalorização de aproximadamente 22,4%.
A queda acontece em um momento de pressão sobre os resultados financeiros da companhia. Apesar do crescimento da receita e da produção de veículos, a Marcopolo registrou redução do lucro no segundo trimestre de 2026. Juros elevados, dificuldades no financiamento de ônibus e resultados mais fracos em operações internacionais estão entre os fatores que ajudam a explicar o cenário.
O mercado acompanha agora a divulgação do balanço do terceiro trimestre, programada para esta terça-feira (3), após o fechamento da B3. Os números deverão mostrar se a empresa conseguiu melhorar sua rentabilidade ou se as dificuldades observadas nos meses anteriores continuaram afetando os resultados.
Raízen estreia novo ticker na B3 e ações despencam mais de 25%; entenda o que mudou
Por que as ações da Marcopolo estão caindo?
A desvalorização da Marcopolo está relacionada a uma combinação de fatores econômicos e operacionais que afetam a fabricante de carrocerias de ônibus.
Um dos principais problemas é o custo elevado do crédito no Brasil. Empresas de transporte rodoviário e urbano dependem frequentemente de financiamentos para comprar veículos e renovar suas frotas.
Com juros altos, os empréstimos ficam mais caros, o que pode levar transportadoras a adiar investimentos e reduzir encomendas de novos ônibus.
A própria Marcopolo reconheceu, na divulgação de seus resultados anteriores, que as condições restritivas de crédito prejudicaram a demanda por veículos rodoviários e urbanos.
Outro fator importante é a mudança no perfil das vendas. A companhia passou a entregar uma quantidade maior de micro-ônibus, especialmente para programas governamentais.
Embora esses contratos contribuam para manter a produção e o faturamento, os modelos vendidos apresentam características de rentabilidade diferentes das carrocerias rodoviárias de maior valor agregado.
Na prática, isso significa que a Marcopolo pode produzir e vender mais veículos sem necessariamente aumentar seus lucros na mesma proporção.
Marcopolo vende mais, mas lucro cai 15,5%
Os resultados do segundo trimestre de 2026 mostram a diferença entre o crescimento das operações e a redução da rentabilidade.
A fabricante registrou receita líquida de R$ 2,37 bilhões, crescimento de 3% em relação ao mesmo período de 2025.
A produção mundial consolidada alcançou 4.105 veículos, avanço de 8% na comparação anual.
Apesar dos números positivos de faturamento e produção, o lucro líquido caiu 15,5%, chegando a R$ 271,2 milhões.
O EBITDA, indicador utilizado para avaliar o resultado operacional antes de juros, impostos, depreciação e amortização, recuou aproximadamente 15%, para R$ 338,6 milhões.
A margem EBITDA também diminuiu, passando de 17,3% para 14,3%.
Isso significa que, para cada R$ 100 de receita, a companhia passou a gerar uma parcela menor de resultado operacional.
A margem bruta apresentou movimento semelhante, recuando de 25,7% para 21,9%.
Os números mostram que o principal desafio da Marcopolo não está apenas no volume de vendas, mas na capacidade de transformar esse faturamento em lucro.
Produção cresce no Brasil, mas operações no exterior preocupam
O desempenho da Marcopolo apresenta diferenças importantes entre o mercado brasileiro e as operações internacionais.
No segundo trimestre, a produção nacional cresceu 19,4%, alcançando 3.675 unidades.
A companhia também ampliou sua participação no mercado brasileiro de carrocerias de ônibus, passando de 47,7% para 48,3%.
Parte desse crescimento foi impulsionada pelas entregas para programas públicos, incluindo veículos destinados ao Ministério da Saúde e ao programa Caminho da Escola.
O cenário internacional, entretanto, foi mais difícil.
A produção das operações no exterior apresentou queda de aproximadamente 40,5% na comparação anual.
Argentina, México e África do Sul registraram retrações nas entregas, enquanto a operação australiana apresentou desempenho positivo.
Além dos volumes menores, a valorização do real diante do dólar e os custos de reestruturação na Argentina também pressionaram os resultados.
Essa combinação reduziu a contribuição de algumas operações internacionais para a rentabilidade consolidada da fabricante.
Dividendos elevados chamam atenção, mas exigem cautela
Mesmo com a desvalorização das ações, a Marcopolo continua despertando interesse de investidores que acompanham empresas pagadoras de dividendos.
Considerando os pagamentos de dividendos e juros sobre capital próprio dos últimos 12 meses, o rendimento histórico calculado em relação à cotação de R$ 3,70 chega a aproximadamente 25%.
O indicador, conhecido como dividend yield, representa a relação entre os valores distribuídos aos acionistas e o preço das ações.
Entretanto, existe um ponto importante: quando o preço de uma ação cai, o dividend yield histórico pode aumentar automaticamente, mesmo que a empresa não esteja pagando mais dividendos.
Por isso, um percentual elevado não significa necessariamente que o investimento continuará oferecendo o mesmo rendimento.
A Marcopolo realizou um pagamento de R$ 0,13 por ação em setembro de 2026.
A continuidade das distribuições dependerá dos resultados futuros, da geração de caixa e das decisões da administração sobre a utilização dos recursos.
Caso a redução das margens persista, a companhia poderá enfrentar maior dificuldade para manter os mesmos níveis de remuneração aos acionistas.
Como está a situação financeira da Marcopolo?
Apesar das preocupações com a rentabilidade, os indicadores financeiros divulgados pela companhia mostram que a Marcopolo mantém uma estrutura patrimonial relevante.
Em junho de 2026, o patrimônio líquido era de aproximadamente R$ 4,24 bilhões.
As disponibilidades financeiras somavam R$ 1,59 bilhão, enquanto a dívida financeira líquida consolidada alcançava cerca de R$ 1,82 bilhão.
Desse total, aproximadamente R$ 1,34 bilhão estava relacionado ao Banco Moneo, instituição financeira ligada às operações de financiamento do grupo.
Ao considerar apenas as atividades industriais, a dívida líquida era de aproximadamente R$ 475 milhões.
Esse valor correspondia a cerca de 0,3 vez o EBITDA acumulado em 12 meses, indicador que sugere um endividamento industrial relativamente baixo em relação à geração operacional de resultados.
Isso não elimina os desafios enfrentados pela companhia, especialmente diante da redução das margens e da necessidade de financiar suas operações.
A manutenção de uma situação financeira equilibrada dependerá do desempenho das vendas, do controle dos custos e da recuperação da rentabilidade.
Qual a diferença entre POMO3 e POMO4?
A Marcopolo possui duas classes de ações negociadas na B3.
As ações ordinárias, identificadas pelo código POMO3, garantem direito de voto aos acionistas nas assembleias da companhia.
Já as ações preferenciais, negociadas pelo código POMO4, possuem características específicas de preferência econômica previstas nas regras societárias da empresa.
Os papéis preferenciais também costumam apresentar maior liquidez, o que significa que são negociados com mais frequência no mercado.
No fechamento de 30 de outubro, as ações POMO4 estavam cotadas a R$ 3,70, enquanto as ordinárias POMO3 encerraram o pregão a R$ 3,55.
A diferença entre as cotações não significa, por si só, que uma classe seja mais vantajosa do que a outra.
Para avaliar esses papéis, investidores precisam considerar os direitos de cada classe, a liquidez, os resultados financeiros e os riscos associados ao negócio.
O que esperar do próximo balanço da Marcopolo?
A divulgação dos resultados do terceiro trimestre de 2026 está programada para esta terça-feira (3), depois do fechamento do mercado.
A expectativa é que investidores e analistas acompanhem principalmente a evolução das margens de lucro, o desempenho das operações internacionais e os volumes de produção.
Outro ponto importante será o comportamento das encomendas de ônibus rodoviários e urbanos, segmentos mais sensíveis às condições de financiamento.
Uma recuperação da demanda por veículos de maior valor agregado poderá contribuir para melhorar a composição das vendas e a rentabilidade da fabricante.
Por outro lado, a continuidade dos juros elevados e das dificuldades internacionais poderá manter a pressão sobre os resultados.
Em setembro, a XP Investimentos reduziu sua recomendação para as ações POMO4 de compra para neutra, destacando as incertezas sobre a recuperação da lucratividade no curto prazo.
A instituição estabeleceu preço-alvo de R$ 5 para o fim de 2027, mas essa estimativa depende das condições econômicas e da evolução dos resultados da empresa, não representando garantia de valorização.
Próximos passos
Após a divulgação do balanço nesta terça-feira, a Marcopolo realizará uma teleconferência com investidores e analistas na quarta-feira (4), às 11h, pelo horário de Brasília.
A administração deverá apresentar os resultados do terceiro trimestre e comentar o desempenho das operações no Brasil e no exterior.
Entre os principais pontos de atenção estarão a recuperação das margens, a evolução das encomendas e as perspectivas para o mercado de ônibus nos próximos meses.
A cotação de R$ 3,70 corresponde ao fechamento de 30 de outubro e não representa necessariamente o preço atualizado das ações nesta terça-feira (3).
A continuidade da recuperação ou da desvalorização dos papéis dependerá de diferentes fatores, incluindo os números apresentados pela companhia e as condições do mercado financeiro.