Os carros de passeio movidos exclusivamente a diesel estarão entre os veículos mais penalizados pelas novas regras do Imposto Seletivo, conhecido como “imposto do pecado”, que começará a ser cobrado em 2 de fevereiro de 2027. A regulamentação estabelece uma alíquota-base de 6,3% para automóveis e prevê um acréscimo de 12 pontos percentuais para determinados modelos a diesel, antes da aplicação dos demais ajustes previstos na legislação.
As regras foram definidas pelo governo federal na Medida Provisória 1.399/2026, publicada na quarta-feira (4). O texto estabelece diferenças na tributação conforme o tipo de combustível, a eficiência energética, a potência, os equipamentos de segurança e a capacidade de reciclagem dos veículos. Carros elétricos e alguns híbridos poderão receber descontos, enquanto modelos a gasolina e a diesel estarão sujeitos a adicionais.
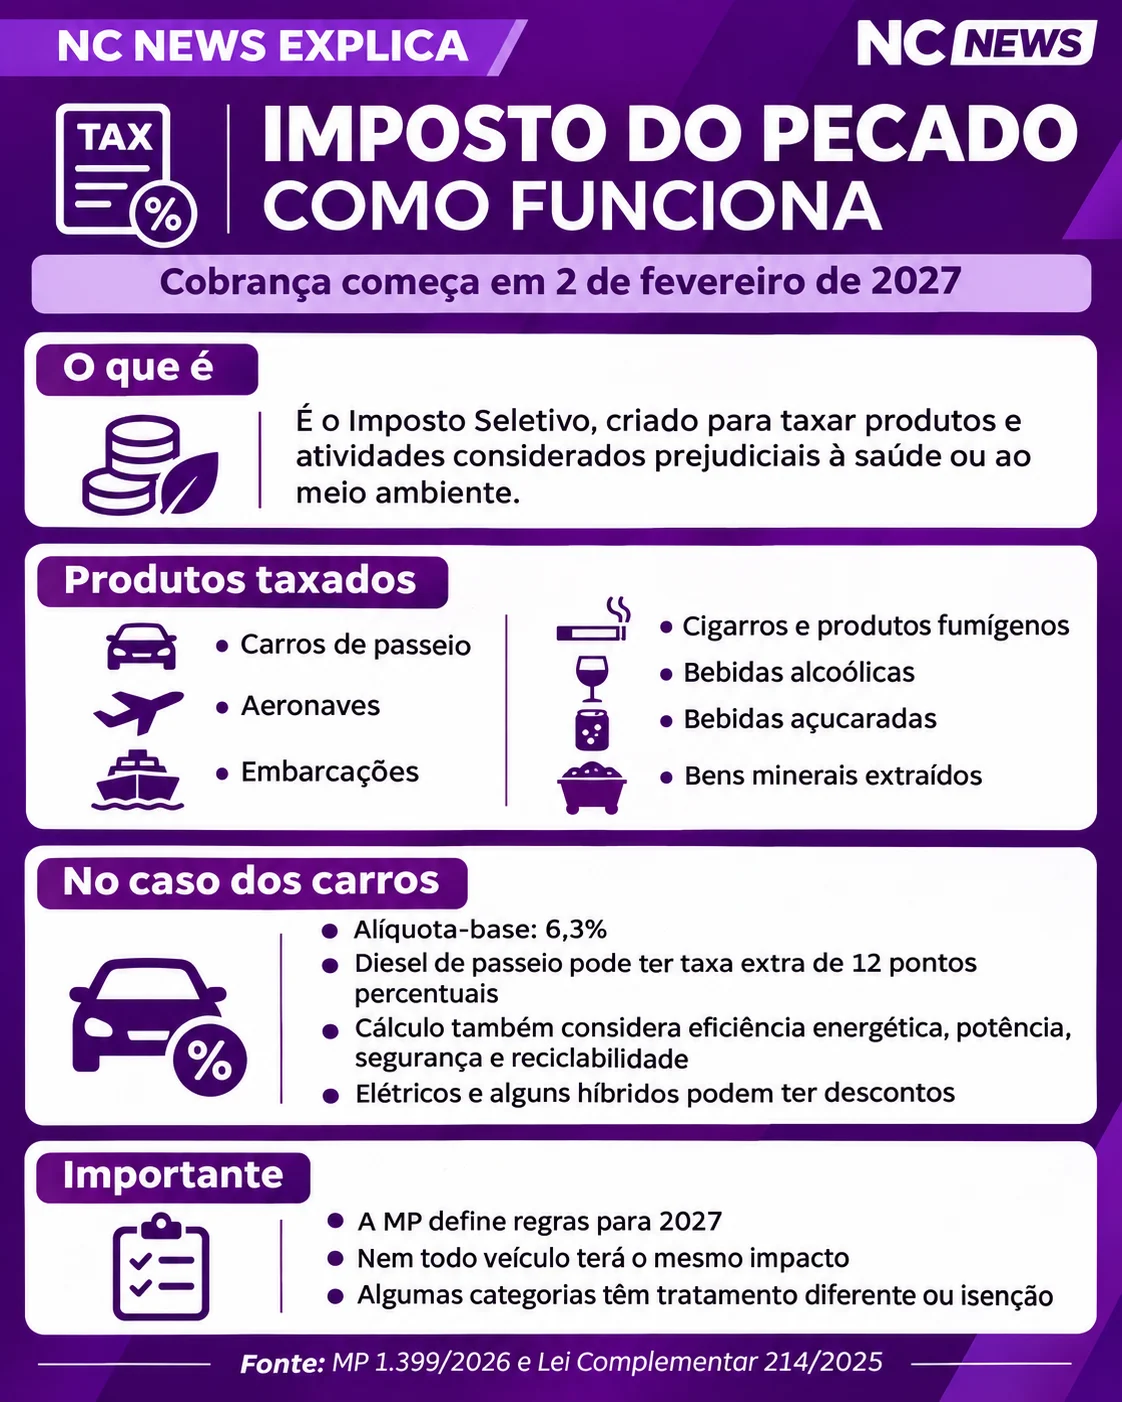
O novo tributo faz parte da reforma tributária e tem como objetivo desestimular o consumo de produtos considerados prejudiciais à saúde ou ao meio ambiente. Apesar das diferenças entre as categorias, o governo afirma que pretende preservar, de maneira geral, a carga tributária durante a transição em 2027. Isso significa que os percentuais previstos não representam necessariamente aumentos equivalentes nos preços dos carros.
Novo imposto do pecado abre espaço para disputas na Justiça antes de começar a valer
Quais carros pagarão mais com o imposto do pecado?
Os veículos de passeio movidos exclusivamente a diesel estão entre os mais afetados pela nova fórmula. Para essa categoria, a legislação prevê um acréscimo de 12 pontos percentuais sobre a alíquota-base de 6,3%, antes de considerar outros fatores que podem aumentar ou reduzir o resultado.
Esse enquadramento pode atingir determinados SUVs e veículos destinados ao transporte de até nove pessoas, incluindo o motorista.
Os automóveis exclusivamente a gasolina também terão tributação adicional, com acréscimo de 6,5 pontos percentuais pelo tipo de combustível.
Já os carros elétricos terão uma redução de 2 pontos percentuais nesse critério, enquanto os modelos híbridos receberão tratamentos diferentes conforme a tecnologia utilizada e o combustível.
As alíquotas finais não dependem apenas da motorização. O cálculo também considera características técnicas do automóvel e fatores de conversão estabelecidos pela medida provisória.
Veja como o combustível influencia o imposto
A medida provisória estabelece ajustes específicos para cada tipo de motorização dos veículos de passeio.
Confira as variações previstas no critério de combustível e tecnologia de propulsão:
- Carros elétricos: redução de 2 pontos percentuais;
- Híbridos recarregáveis flex ou a etanol: redução de 2 pontos percentuais;
- Híbridos completos flex ou a etanol: redução de 1,5 ponto percentual;
- Híbridos leves flex ou a etanol: redução de 1 ponto percentual;
- Veículos exclusivamente a etanol: redução de 0,5 ponto percentual;
- Veículos flex: sem ajuste nesse critério;
- Híbridos recarregáveis a gasolina: acréscimo de 2 pontos percentuais;
- Híbridos completos a gasolina: acréscimo de 3 pontos percentuais;
- Híbridos leves a gasolina: acréscimo de 4,5 pontos percentuais;
- Híbridos recarregáveis a diesel: acréscimo de 3 pontos percentuais;
- Híbridos completos a diesel: acréscimo de 4 pontos percentuais;
- Híbridos leves a diesel: acréscimo de 5,5 pontos percentuais;
- Veículos exclusivamente a gasolina: acréscimo de 6,5 pontos percentuais;
- Veículos exclusivamente a diesel: acréscimo de 12 pontos percentuais.
Esses valores são ajustes aplicados à alíquota-base, e não representam, isoladamente, o imposto final de cada veículo.
Picapes terão regras diferentes
As picapes e outros veículos classificados para transporte de carga terão uma alíquota-base de 3,9%, diferente dos 6,3% estabelecidos para automóveis de passeio.
A tributação também dependerá da motorização e das características técnicas do veículo, mas os ajustes não serão necessariamente iguais aos aplicados aos carros de passageiros.
A distinção é importante porque uma picape a diesel não deve ser automaticamente enquadrada nas mesmas regras de um SUV a diesel destinado ao transporte de pessoas.
A medida também prevê hipóteses de não incidência para determinados caminhões com peso bruto total igual ou superior a 3.500 quilos, ressalvadas as exceções legais relacionadas às picapes.
Consumo de combustível poderá reduzir a cobrança
A eficiência energética será outro fator importante no cálculo.
Veículos que utilizam menos energia para percorrer determinada distância poderão receber descontos de até 2 pontos percentuais.
O benefício será definido por critérios técnicos que consideram o peso, a categoria e o consumo energético do automóvel, medido em megajoules por quilômetro.
Dependendo do desempenho, o desconto poderá ser de 1 ou 2 pontos percentuais. Modelos que não atenderem aos limites estabelecidos não terão essa redução.
A proposta é estimular a produção de veículos mais eficientes, independentemente da categoria comercial.
Potência do motor também entra no cálculo
Além do combustível e do consumo, o governo considerará a potência do sistema de propulsão.
O cálculo utiliza a potência expressa em quilowatts (kW), unidade utilizada para medir a capacidade dos motores.
A medida estabelece diferentes faixas de tributação, permitindo ajustes conforme o desempenho do veículo.
Dessa forma, dois automóveis que utilizam o mesmo combustível poderão apresentar alíquotas diferentes caso tenham potência, consumo e características técnicas distintas.
Equipamentos de segurança poderão garantir desconto
O desempenho estrutural e os sistemas de assistência ao motorista também serão considerados.
Veículos que atenderem aos requisitos previstos na regulamentação poderão receber uma redução de 1 ponto percentual.
Entre os equipamentos e características avaliados estão sistemas de controle de estabilidade, alertas de segurança e tecnologias de auxílio à condução, conforme os critérios técnicos aplicáveis.
A proposta busca associar a tributação não apenas às emissões e ao consumo, mas também à segurança oferecida pelos automóveis.
A presença isolada de um equipamento, entretanto, não garante automaticamente o desconto. Será necessário cumprir as exigências da regulamentação.
Reciclagem dos veículos poderá diminuir o imposto
A capacidade de reaproveitamento dos materiais também será utilizada para determinar a carga tributária.
A regulamentação prevê reduções vinculadas a programas de reciclagem e à retirada de circulação de veículos antigos.
Fabricantes que atenderem aos requisitos poderão obter descontos de até 2 pontos percentuais, dependendo das metas cumpridas.
Também foram estabelecidos percentuais mínimos de materiais que deverão ser reutilizáveis, recicláveis ou recuperáveis ao fim da vida útil dos automóveis.
O objetivo é incentivar uma produção com menor impacto ambiental e ampliar a destinação adequada dos materiais descartados.
Quais veículos poderão ficar isentos?
A Medida Provisória 1.399/2026 estabelece situações em que a alíquota do Imposto Seletivo poderá ser reduzida a zero.
Entre os beneficiários estão pessoas com deficiência, pessoas com transtorno do espectro autista e motoristas profissionais que utilizam automóveis na categoria de aluguel, como taxistas, desde que sejam cumpridos os requisitos legais.
Veículos que receberem registro de versão sustentável concedido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços também poderão ter alíquota zero.
Essas hipóteses possuem condições específicas e não significam que todos os veículos elétricos, híbridos ou adquiridos por esses grupos estarão automaticamente isentos.
O imposto vai deixar os carros mais caros?
Ainda não é possível afirmar quanto cada modelo ficará mais caro ou mais barato apenas com base nas alíquotas divulgadas.
O Imposto Seletivo substituirá parte da tributação atualmente aplicada por meio do Imposto sobre Produtos Industrializados (IPI), dentro das regras de transição da reforma tributária.
O Ministério da Fazenda afirma que a intenção é manter, de maneira geral, uma carga tributária equivalente à atual durante 2027, evitando mudanças bruscas na arrecadação e na tributação dos setores envolvidos.
Entretanto, as novas regras poderão modificar a distribuição da carga entre diferentes tipos de veículos.
O preço final dependerá da alíquota efetivamente aplicada, dos impostos substituídos, dos custos de produção e da política comercial de fabricantes e concessionárias.
Por isso, um acréscimo de 12 pontos percentuais no critério de motorização não significa automaticamente que o preço de um carro a diesel aumentará 12%.
Quando o imposto do pecado começa a valer?
A cobrança está prevista para 2 de fevereiro de 2027, conforme a medida provisória publicada pelo governo.
O regime de implementação gradual foi criado para organizar a transição entre o atual sistema de tributação e as novas regras previstas na reforma.
A medida provisória já tem força de lei, mas precisa ser analisada pelo Congresso Nacional, que poderá aprovar alterações durante sua tramitação.
As regras permanentes do Imposto Seletivo deverão ser discutidas ao longo de 2027. O governo deverá encaminhar um projeto de lei até 31 de maio do próximo ano para definir as alíquotas que serão aplicadas a partir de janeiro de 2028.
Até lá, fabricantes, concessionárias e consumidores deverão acompanhar a regulamentação e a tramitação no Congresso para avaliar os efeitos da nova tributação sobre cada categoria de veículo.