A alíquota padrão dos novos impostos sobre o consumo no Brasil poderá ultrapassar 30% quando a reforma tributária estiver totalmente implementada. A estimativa considera a soma da Contribuição sobre Bens e Serviços (CBS), tributo federal, com o Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal. Se confirmada, a taxa brasileira ficará acima das praticadas em diversos países desenvolvidos.
O percentual projetado ganhou força após o Tribunal de Contas da União (TCU) aprovar uma referência de 11,3468% para a CBS. Ao somar esse índice à estimativa de 18,7% para o IBS, a alíquota conjunta chega a aproximadamente 30,05%.
TCU propõe alíquota de 11,3% para CBS em 2027 e pressiona Senado
Brasil pode superar alíquotas de países ricos
Com uma alíquota padrão estimada em 30,05%, o Brasil poderá superar países que já adotam o Imposto sobre Valor Agregado (IVA), modelo utilizado como referência para a reforma tributária brasileira.
Na comparação internacional, a Hungria tem uma alíquota padrão de 27%, enquanto a Finlândia aplica 25,5%. Dinamarca e Suécia adotam taxas de 25%. A média dos países integrantes da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) é de 19,4%.
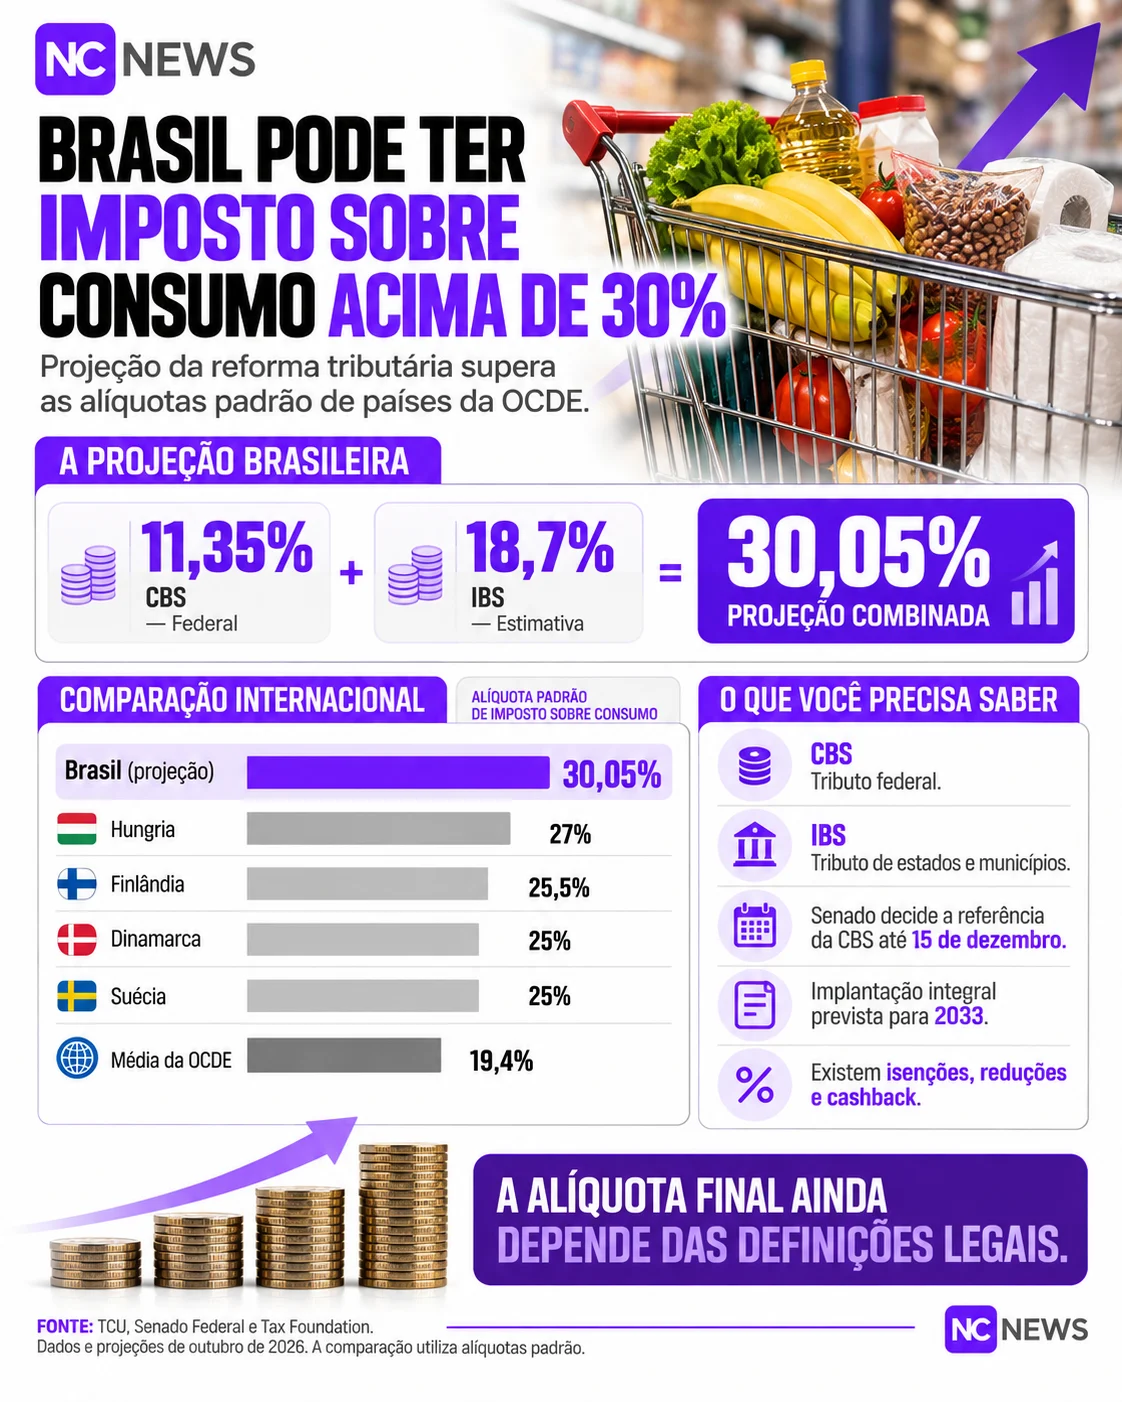
A comparação considera as alíquotas padrão dos sistemas tributários. Isso não significa que todos os produtos e serviços serão tributados pelo percentual máximo, já que a reforma prevê tratamentos diferenciados, reduções e hipóteses de isenção.
Por que o imposto brasileiro pode ficar tão alto?
O novo modelo reúne dois tributos que substituirão gradualmente impostos atualmente cobrados sobre o consumo. A CBS ficará sob responsabilidade da União, enquanto o IBS será administrado por estados e municípios.
O objetivo da mudança é simplificar a cobrança de impostos, reduzir a cumulatividade e permitir que os créditos tributários sejam aproveitados ao longo da cadeia de produção e comercialização.
Apesar da proposta de simplificação, a alíquota de referência precisa ser suficiente para manter a arrecadação dos governos. Por isso, as estimativas consideram a necessidade de financiar os serviços e as despesas públicas sem provocar uma redução significativa das receitas.
Alíquota ainda não está definida
O percentual de aproximadamente 30,05% não representa uma alíquota definitiva. O cálculo considera a referência de 11,3468% para a CBS aprovada pelo TCU e uma estimativa de 18,7% para o IBS.
A definição da CBS ainda depende da tramitação no Senado, enquanto o percentual do IBS também poderá sofrer ajustes durante a implementação do novo sistema. Portanto, o valor final poderá ser diferente da projeção atual.
Quando a reforma tributária começa a valer?
A transição para o novo sistema começou em 2026, com a fase de testes. A partir de 2027, a CBS passa a substituir tributos federais sobre o consumo, enquanto o IBS inicia sua implementação gradual.
Entre 2029 e 2032, a substituição dos impostos estaduais e municipais ocorrerá progressivamente. A previsão é que o novo modelo esteja integralmente implementado em 2033.
Até lá, as alíquotas e regras ainda poderão passar por ajustes. A comparação com outros países, portanto, deve ser entendida como uma projeção da tributação padrão, e não como uma cobrança já definida para todos os consumidores brasileiros.
O que muda para o consumidor?
O impacto no preço de cada produto ou serviço dependerá da alíquota aplicável, dos créditos tributários ao longo da cadeia e dos regimes diferenciados previstos na legislação.
Itens da cesta básica nacional, por exemplo, estão entre os produtos contemplados por regras específicas. Outros setores também terão reduções ou tratamentos próprios. Por isso, a alíquota padrão não deve ser interpretada como o percentual que será necessariamente repassado ao consumidor em todas as compras.