Quem pretende comprar a casa própria por meio de financiamento terá de redobrar a atenção às condições de crédito. Bradesco, Itaú e Santander elevaram as taxas de juros do financiamento imobiliário em outubro de 2026, encarecendo as condições oferecidas a novos compradores.
Os bancos atribuem os reajustes, principalmente, à alta dos juros futuros e ao aumento do custo de captação de recursos. A Caixa Econômica Federal, principal instituição do mercado de crédito habitacional, ainda não informou se também pretende alterar suas taxas.
As mudanças podem aumentar o valor das prestações, reduzir o montante que algumas famílias conseguem financiar e exigir um planejamento financeiro mais cuidadoso antes da assinatura do contrato.
Quais bancos aumentaram os juros do financiamento imobiliário?
Os reajustes anunciados por três grandes bancos privados ocorreram entre os dias 26 e 30 de outubro. As taxas variam conforme a instituição, o perfil do cliente e as características da operação.
Bradesco
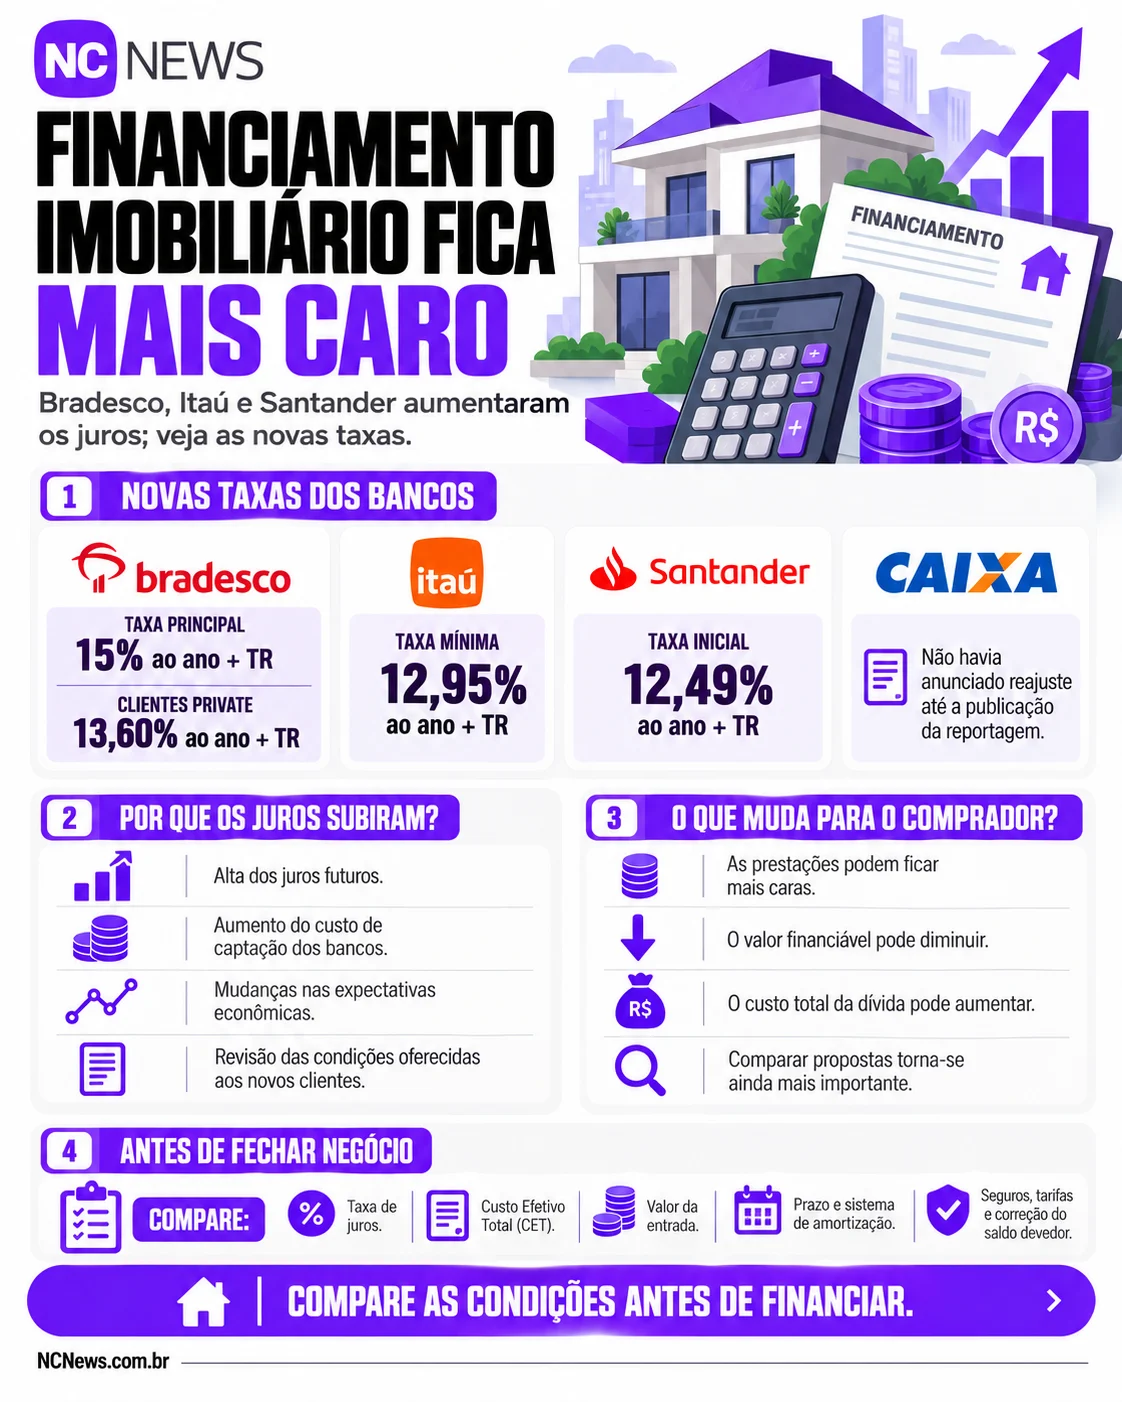
O Bradesco elevou a taxa principal de uma de suas linhas de financiamento imobiliário de 11,99%para 15% ao ano, acrescida da Taxa Referencial (TR). Para clientes do segmento Private, a taxa passou de 11,70% para 13,60% ao ano mais TR.
A nova tabela entrou em vigor em 26 de outubro. O banco afirmou que atualizou as condições em função do aumento dos juros praticados no mercado financeiro.
Itaú
O Itaú reajustou a taxa mínima do financiamento imobiliário para 12,95% ao ano, acrescida da TR, a partir de 29 de outubro.
As condições podem variar de acordo com o relacionamento do cliente com a instituição e a análise individual da proposta. O banco atribuiu a mudança às oscilações recentes dos juros futuros e ao custo de captação de recursos.
Santander
O Santander passou a oferecer financiamentos imobiliários com taxas a partir de 12,49% ao ano mais TR em 30 de outubro. Anteriormente, havia operações com taxas a partir de 11,69% ao ano mais TR.
Segundo o banco, as condições dos produtos de crédito são avaliadas continuamente, considerando os indicadores econômicos e o cenário do mercado imobiliário.
Por que os juros do financiamento imobiliário subiram?
O principal fator apontado pelas instituições é a alta dos juros futuros, que refletem as expectativas do mercado financeiro para a economia e para as taxas de juros nos próximos meses e anos.
Esses indicadores podem subir mesmo quando a taxa Selic está em trajetória de queda. Isso acontece porque os juros futuros também respondem às projeções de inflação, às expectativas para as contas públicas e à percepção de risco dos investidores.
Como os financiamentos imobiliários costumam ter prazos longos, os bancos precisam considerar o custo dos recursos utilizados para conceder crédito durante vários anos. Quando o custo de captação aumenta, as instituições podem rever as taxas oferecidas aos novos clientes.
Os rendimentos dos títulos brasileiros de cinco anos passaram de 12,87% para 15,39% após as eleições, refletindo a alta dos juros futuros no período.
Como o aumento afeta quem quer comprar a casa própria?
Taxas mais elevadas podem encarecer as prestações e aumentar o custo total do financiamento. Dependendo da renda familiar e dos critérios utilizados pelo banco, o comprador também pode conseguir financiar um valor menor.
O impacto depende do montante financiado, do prazo, do sistema de amortização, dos seguros e das demais despesas previstas no contrato.
É importante destacar que os reajustes anunciados para novas operações não significam, automaticamente, que as taxas de todos os financiamentos já contratados serão alteradas. O efeito sobre contratos existentes depende das condições estabelecidas em cada operação.
Caixa também vai aumentar os juros?
A Caixa Econômica Federal não havia informado se pretendia reajustar as taxas de financiamento imobiliário. O banco afirmou que estava em período de silêncio antes da divulgação de seu balanço e não se manifestaria sobre o assunto.
A instituição tem papel central no crédito habitacional brasileiro e oferece diferentes modalidades de financiamento, inclusive linhas vinculadas a programas habitacionais.
Por isso, a ausência de um anúncio de reajuste da Caixa torna importante comparar as condições oferecidas por diferentes instituições antes de escolher onde contratar o crédito.
O que avaliar antes de contratar um financiamento?
Diante das mudanças nas taxas, especialistas recomendam comparar simulações de diferentes bancos antes de fechar negócio. A taxa de juros anunciada é apenas um dos elementos que determinam o custo final da operação.
Outro indicador importante é o Custo Efetivo Total (CET), que reúne juros, seguros obrigatórios, tarifas e outros encargos do financiamento.
O comprador também deve verificar o índice de correção do saldo devedor, o sistema de amortização e o valor da entrada. Esses fatores podem produzir diferenças relevantes entre propostas aparentemente semelhantes.
SAC ou Price: qual é a diferença?
No Sistema de Amortização Constante (SAC), a amortização do saldo devedor é constante e as prestações tendem a diminuir ao longo do tempo, considerando as condições contratuais.
Na tabela Price, as prestações são calculadas para permanecer constantes em termos nominais, desconsiderando eventuais correções e outros componentes variáveis. A composição entre juros e amortização muda ao longo do contrato.
A comparação entre os sistemas deve considerar o prazo, a taxa aplicada, o saldo financiado e os encargos. Não existe uma opção necessariamente melhor para todos os compradores.
Juros mais altos exigem planejamento
A elevação das taxas de financiamento imobiliário reforça a importância do planejamento financeiro para quem pretende comprar um imóvel. Diferenças aparentemente pequenas nos juros podem representar valores expressivos em contratos de longo prazo.
Antes de assumir a dívida, o consumidor deve avaliar a capacidade de pagamento, preservar uma margem para despesas imprevistas e comparar o custo total das propostas disponíveis.
As condições de crédito podem mudar conforme o cenário econômico e as decisões de cada instituição. Por isso, os valores devem ser confirmados diretamente com os bancos no momento da simulação.