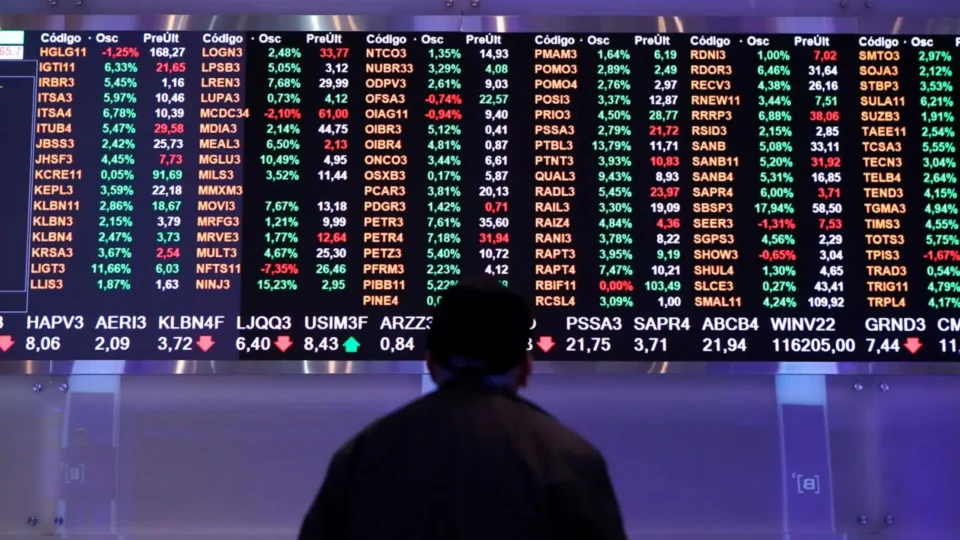
O banco americano Morgan Stanley reduziu sua recomendação para as ações brasileiras em sua carteira de investimentos na América Latina e passou a projetar um desempenho inferior da Bolsa do país em 2027. Em relatório divulgado no domingo (15), a instituição mudou sua classificação de neutra para underweight, indicando uma exposição menor aos ativos brasileiros em comparação com o índice de referência.
O banco também estabeleceu uma meta de 160 mil pontos para o Ibovespa no fim de 2027. Considerando o fechamento de 172.457,77 pontos registrado na sexta-feira (13), a projeção representa uma queda potencial de aproximadamente 7,2%. A estimativa reflete a avaliação dos estrategistas sobre o cenário econômico brasileiro e não representa uma garantia de comportamento do mercado.
Leia também:
Dólar fica perto de R$ 5,80 e Bolsa tenta recuperação de olho no ajuste fiscal
A mudança de posição foi elaborada pelos estrategistas Nikolaj Lippmann, Julia Nogueira e Marcos Rios. Na avaliação da equipe, a combinação de juros elevados, desaceleração da atividade econômica e incertezas sobre a trajetória das contas públicas reduz a atratividade das empresas brasileiras para investidores internacionais.
Por que o Morgan Stanley reduziu a recomendação para o Brasil?
Um dos principais fatores apontados pelo banco é o nível elevado dos juros, que aumenta o custo do crédito e torna aplicações de renda fixa mais atrativas em comparação com investimentos em ações.
Esse movimento é conhecido no mercado financeiro como crowding out. O conceito descreve uma situação em que o custo elevado do dinheiro e a atratividade dos títulos financeiros reduzem o espaço disponível para investimentos produtivos e aplicações em empresas.
O Morgan Stanley também avalia que a economia brasileira está em uma fase de desaceleração. Com menor dinamismo da atividade, empresas podem enfrentar dificuldades para ampliar receitas e preservar suas margens de lucro.
O relatório estima um risco de revisão negativa de 10% a 20% nas projeções de lucros das companhias brasileiras. Na avaliação dos estrategistas, as expectativas de resultados de parte das empresas estão elevadas diante das condições econômicas previstas para os próximos períodos.
Risco fiscal e dívida pública preocupam investidores
Outro ponto destacado pelo Morgan Stanley é a situação fiscal brasileira. O banco demonstra preocupação com a trajetória da dívida pública e considera que o país ainda não apresenta uma regra fiscal capaz de assegurar uma reversão consistente do crescimento do endividamento em relação ao Produto Interno Bruto (PIB).
A preocupação envolve a capacidade do governo de equilibrar receitas e despesas, controlar o crescimento dos gastos e cumprir as metas fiscais. Quando investidores consideram maior o risco de deterioração das contas públicas, podem exigir retornos mais elevados para financiar o país, o que também influencia os juros de mercado.
O cenário ocorre em meio às discussões sobre o pacote de ajuste fiscal do governo federal, que reúne medidas para conter despesas e melhorar o resultado primário. O resultado primário corresponde à diferença entre receitas e despesas públicas, sem considerar os juros da dívida.
A evolução da dívida e das contas públicas pode ser acompanhada nos dados oficiais do Tesouro Nacional. Já a trajetória da taxa básica de juros está disponível na página do Banco Central.
Quais empresas brasileiras o banco ainda considera atrativas?
Apesar de reduzir a recomendação geral para as ações brasileiras, o Morgan Stanley não deixou de identificar oportunidades no mercado nacional. A instituição passou a defender uma seleção mais criteriosa de empresas, com preferência por companhias que possuem receitas em dólar ou forte presença internacional.
Entre os nomes destacados pelos estrategistas estão:
- Petrobras: exposição ao mercado internacional de petróleo;
- Vale: atuação global no setor de mineração;
- Embraer: presença internacional na indústria aeronáutica;
- Suzano: exportação de celulose e exposição ao mercado externo;
- JBS: atuação internacional no setor de alimentos;
- Axia Energia: participação no setor de energia.
A preferência está relacionada à capacidade dessas empresas de gerar receitas em moedas estrangeiras e reduzir parte da exposição às condições do mercado doméstico. O banco também mantém atenção a grandes companhias com capacidade de atrair investimentos internacionais.
Brasil perde espaço na comparação com outros países
A revisão da recomendação não significa que o Morgan Stanley esteja pessimista com toda a América Latina. Pelo contrário, o banco mantém uma avaliação mais favorável para outros mercados da região.
O Chile e a Argentina aparecem entre as preferências dos estrategistas, enquanto México, Peru e Panamá também recebem recomendações mais favoráveis do que o Brasil. A Colômbia, por sua vez, também tem classificação abaixo da média regional.
Para o conjunto da América Latina, o Morgan Stanley projeta valorização de aproximadamente 7% em dólar até o fim de 2027. A instituição considera que a região pode se beneficiar do ciclo internacional de investimentos em inteligência artificial, especialmente pela demanda por energia, cobre e outros recursos naturais.
O que poderia mudar a previsão para a Bolsa brasileira?
A projeção de 160 mil pontos não é um resultado certo. O próprio cenário considerado pelo banco depende de fatores econômicos que podem mudar ao longo dos próximos meses.
Uma melhora na situação fiscal, combinada com uma desaceleração econômica menos intensa e a possibilidade de redução dos juros, poderia favorecer a recuperação das ações brasileiras. Uma entrada maior de capital estrangeiro também poderia contribuir para melhorar o desempenho da Bolsa.
Por outro lado, a manutenção dos juros elevados, o aumento das preocupações com a dívida pública e a revisão para baixo dos lucros das empresas poderiam pressionar os preços dos ativos.
A mudança de recomendação do Morgan Stanley representa, portanto, uma avaliação sobre a relação entre risco e retorno das ações brasileiras em comparação com outros mercados. O relatório não altera a classificação de crédito soberano do Brasil nem significa que o banco tenha recomendado abandonar todos os investimentos no país.