Os trabalhadores que pretendem antecipar o saque-aniversário do Fundo de Garantia do Tempo de Serviço (FGTS) terão regras mais restritas a partir deste domingo, 1º de novembro de 2026. A principal mudança reduz de cinco para três o número máximo de parcelas anuais que poderão ser antecipadas por meio de empréstimos oferecidos pelas instituições financeiras.
Este sábado (31) marca o encerramento do período de transição que permite a antecipação de até cinco saques futuros. Com a nova etapa da regulamentação, o trabalhador poderá comprometer somente três parcelas anuais, respeitando o valor máximo de R$ 500 por parcela.
As mudanças fazem parte da Resolução nº 1.130/2025, do Conselho Curador do FGTS, e buscam reduzir o comprometimento antecipado dos recursos do fundo. A alteração não acaba com o saque-aniversário, modalidade que permite a retirada anual de uma parte do saldo disponível nas contas vinculadas.
LEIA TAMBÉM
FGTS 2026: calculadora FGTS mostra R$ 13 bi a serem creditados até 31/8
O que muda na antecipação do saque-aniversário do FGTS?
A partir de 1º de novembro de 2026, o limite de antecipação será reduzido para três parcelas anuais. Até 31 de outubro, as instituições financeiras ainda podem oferecer operações envolvendo até cinco saques futuros, conforme as regras de transição.
O valor de cada parcela antecipada deverá ficar entre R$ 100 e R$ 500. Dessa forma, o valor nominal máximo comprometido em uma nova operação será de R$ 1.500, considerando três parcelas de R$ 500.
O montante efetivamente depositado na conta do trabalhador poderá ser inferior ao total das parcelas antecipadas, porque a instituição financeira desconta juros e outros encargos previstos no contrato.
Na prática, a mudança diminui a quantidade de dinheiro que poderá ser obtida antecipadamente por meio dessa modalidade de empréstimo.
Confira os limites que passam a valer em novembro
- Até 31 de outubro de 2026: antecipação de até cinco parcelas anuais.
- A partir de 1º de novembro de 2026: antecipação de até três parcelas anuais.
- Valor mínimo por parcela: R$ 100.
- Valor máximo por parcela: R$ 500.
- Valor nominal máximo da nova operação: R$ 1.500.
- Carência para novos participantes: 90 dias após a adesão ao saque-aniversário para autorizar a consulta do saldo.
Os limites dizem respeito à antecipação oferecida pelos bancos. O cálculo do saque-aniversário regular permanece sujeito às faixas e aos percentuais estabelecidos para o FGTS.
Quem já antecipou cinco parcelas do FGTS será afetado?
Os contratos de antecipação firmados antes da entrada em vigor da nova regra não serão automaticamente reduzidos.
Isso significa que o trabalhador que já contratou um empréstimo envolvendo cinco saques anuais continuará sujeito às condições estabelecidas no acordo original.
A limitação para três parcelas será aplicada às novas operações realizadas a partir de novembro de 2026.
Quem pretende contratar outro empréstimo deverá verificar se ainda possui parcelas futuras disponíveis e se atende às condições estabelecidas pela instituição financeira.
Quem aderir ao saque-aniversário precisa esperar 90 dias?
Sim. Uma regra que entrou em vigor em novembro de 2025 estabelece um intervalo mínimo de 90 dias entre a adesão ao saque-aniversário e a autorização para que uma instituição financeira consulte o saldo do trabalhador com a finalidade de contratar a antecipação.
O prazo busca evitar que o trabalhador opte pela modalidade e comprometa imediatamente os recursos futuros do FGTS.
A exigência não representa uma nova espera de 90 dias para todos os participantes. Quem já está na modalidade há mais tempo deve observar as demais condições aplicáveis à contratação.
Como funciona o empréstimo do saque-aniversário?
A antecipação permite que o trabalhador receba antes do prazo valores que seriam disponibilizados anualmente pelo FGTS.
Para isso, é necessário aderir à modalidade de saque-aniversário e autorizar uma instituição financeira a consultar as informações necessárias à operação.
O banco calcula o valor disponível para antecipação e apresenta uma proposta de empréstimo, com juros e condições de pagamento.
Depois da contratação, os saques futuros utilizados como garantia ficam vinculados à operação. Quando chega o período de retirada anual, os valores comprometidos são direcionados à instituição financeira, conforme o contrato.
Por isso, embora o trabalhador receba dinheiro antecipadamente, deixa de contar com as parcelas utilizadas como garantia nos anos seguintes.
O saque-aniversário do FGTS vai acabar?
Não. As novas restrições atingem a antecipação dos valores por meio de empréstimos, e não o direito de realizar o saque-aniversário regular.
Quem está nessa modalidade continua podendo retirar anualmente uma parte do saldo do FGTS, de acordo com as regras aplicáveis à sua faixa de saldo.
A principal diferença está na quantidade de parcelas futuras que podem ser comprometidas em operações de crédito.
O trabalhador também deve considerar que a adesão ao saque-aniversário altera as condições de movimentação do FGTS em caso de demissão sem justa causa.
O que acontece com o FGTS se o trabalhador for demitido?
Na regra geral, o trabalhador que opta pelo saque-aniversário e é demitido sem justa causa não pode retirar integralmente o saldo da conta vinculada por causa da rescisão.
Ele mantém o direito à multa rescisória de 40%, quando aplicável, mas o restante dos recursos permanece sujeito às hipóteses legais de saque e às retiradas anuais previstas na modalidade.
Também podem existir regras excepcionais de liberação para grupos específicos, quando estabelecidas por legislação própria.
Por esse motivo, a escolha entre saque-aniversário e saque-rescisão deve considerar a necessidade de acesso ao dinheiro em situações de desemprego.
Como consultar o saldo e contratar a antecipação?
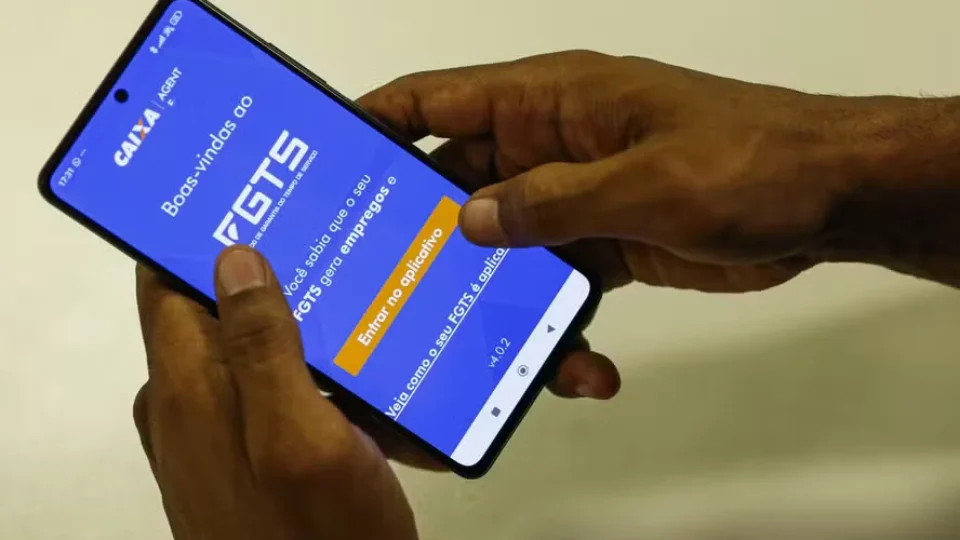
O trabalhador pode consultar o saldo do FGTS e verificar sua modalidade de saque pelo aplicativo oficial do fundo, administrado pela Caixa Econômica Federal.
Na plataforma, também é possível acompanhar os valores bloqueados como garantia de operações de crédito.
Antes de contratar a antecipação, é importante verificar o custo efetivo total do empréstimo, comparar as taxas oferecidas pelos bancos e avaliar o impacto da operação sobre os saques dos próximos anos.
As novas regras entram em vigor neste domingo (1º), quando o limite de antecipação passa a ser de três parcelas anuais.