O varejo brasileiro registrou queda de 4% nas vendas em outubro de 2026, na comparação com o mesmo mês do ano passado, já descontada a inflação. Em meio à desaceleração do consumo, uma decisão unânime do Superior Tribunal de Justiça (STJ), tomada nesta quarta-feira (11), trouxe uma perspectiva de alívio tributário para empresas do setor, ao afastar a cobrança de PIS e Cofins sobre determinados descontos e bonificações concedidos por fornecedores.
Os números do Índice Cielo do Varejo Ampliado (ICVA) mostram que outubro foi o 17º mês consecutivo de retração real nas vendas. Enquanto o faturamento nominal cresceu 1,3%, o comércio eletrônico apresentou queda nominal de 0,5%. O resultado indica que o aumento dos preços continuou pressionando o consumo, especialmente em segmentos de produtos duráveis e serviços.
A decisão do STJ estabelece que descontos vinculados à compra de mercadorias não representam receita adicional dos varejistas. O entendimento poderá permitir a recuperação de tributos recolhidos indevidamente nos últimos cinco anos, observadas as exigências legais. Embora a discussão tenha impacto financeiro potencialmente bilionário, não foi confirmado um valor nacional de R$ 5 bilhões em restituições.
Magalu dispara nas vendas e começa a ganhar espaço com crise da Casas Bahia
Varejo brasileiro acumula 17 meses de queda nas vendas
O levantamento da Cielo, divulgado na terça-feira (10), aponta que a retração de outubro foi ligeiramente menor que a registrada em setembro, quando as vendas recuaram 4,2%.
Mesmo assim, o desempenho foi o pior para um mês de outubro desde 2023.
A pesquisa considera as vendas registradas em 18 setores do comércio brasileiro e acompanha a evolução do faturamento de estabelecimentos de diferentes tamanhos.
A diferença entre os resultados nominais e reais é importante para entender o comportamento do consumidor.
Enquanto o faturamento nominal considera os valores efetivamente movimentados, o índice real desconta os efeitos da inflação.
Assim, o comércio pode registrar aumento no dinheiro recebido e, ao mesmo tempo, apresentar queda na atividade quando os preços são considerados.
Comércio online recua enquanto lojas físicas avançam
As vendas realizadas pela internet registraram retração nominal de 0,5% em outubro, na comparação anual.
Já as lojas físicas apresentaram crescimento nominal de 1,9%.
O resultado não significa que todas as empresas de comércio eletrônico perderam vendas.
Algumas redes apresentaram crescimento individual, mesmo em um cenário de retração do mercado como um todo.
O Magazine Luiza, por exemplo, divulgou avanço nas vendas de suas operações próprias em outubro, enquanto a concorrente Casas Bahia enfrenta dificuldades financeiras e reorganização de sua rede.
A diferença demonstra que os resultados variam conforme o segmento, a estratégia comercial e a posição competitiva de cada empresa.
Produtos duráveis e serviços lideram retração
O levantamento também identificou diferenças importantes entre os setores do comércio.
As maiores quedas reais ocorreram em bens duráveis e semiduráveis, com retração de 8,9%.
Entre os segmentos mais afetados estão lojas de materiais de construção, óticas e joalherias.
Os serviços apresentaram queda de 8,5%, influenciados principalmente por atividades relacionadas a turismo, transporte e serviços automotivos.
Já os bens não duráveis tiveram retração menor, de 0,7%.
O comportamento indica maior cautela dos consumidores com despesas que podem ser adiadas, especialmente diante dos custos do crédito e do orçamento doméstico.
STJ decide a favor de varejistas em disputa sobre impostos
Em meio às dificuldades enfrentadas pelo comércio, a Primeira Seção do Superior Tribunal de Justiça decidiu, por unanimidade, que descontos e bonificações concedidos por fornecedores não devem integrar a base de cálculo do PIS e da Cofins dos varejistas quando estiverem vinculados às operações de compra e venda.
O julgamento ocorreu na quarta-feira (11), sob relatoria do ministro Afrânio Vilela.
A discussão foi analisada no Tema Repetitivo 1.412, mecanismo utilizado para estabelecer um entendimento uniforme sobre questões jurídicas presentes em diferentes processos.
O tribunal considerou que os descontos negociados durante a aquisição de mercadorias representam uma redução no custo de compra, e não uma nova receita para o comerciante.
A decisão também alcança determinadas bonificações condicionadas a contrapartidas comerciais relacionadas à formação do preço.
Quais descontos ficam fora do PIS e da Cofins?
O entendimento beneficia operações em que fornecedores oferecem vantagens comerciais aos compradores.
Isso pode acontecer, por exemplo, quando uma rede de supermercados recebe descontos pela aquisição de grandes volumes de mercadorias.
Também pode envolver bonificações relacionadas à exposição de produtos nas lojas ou à participação em campanhas promocionais.
Para o STJ, quando essas condições fazem parte da negociação comercial e da formação do preço, não representam necessariamente uma prestação de serviço independente.
Por isso, os valores podem ser tratados como redução do custo de aquisição.
Existe, entretanto, uma exceção importante.
Bonificações recebidas em dinheiro que representem entrada efetiva de recursos novos, positivos e definitivos no patrimônio da empresa não estão abrangidas pela exclusão estabelecida na decisão.
Empresas poderão buscar recuperação de impostos dos últimos cinco anos
Um dos efeitos mais relevantes do julgamento é a possibilidade de recuperar valores pagos indevidamente.
Como o STJ não estabeleceu uma limitação temporal especial para os efeitos da decisão, os contribuintes poderão pleitear a recuperação de tributos recolhidos nos últimos cinco anos, respeitadas as regras de prescrição e os demais requisitos legais.
A recuperação não será automática.
Cada empresa precisará verificar suas operações, identificar eventuais recolhimentos indevidos e avaliar os procedimentos administrativos ou judiciais cabíveis.
O entendimento também não significa que todas as empresas terão valores a receber.
O benefício dependerá da existência de operações enquadradas na tese e da comprovação dos pagamentos realizados.
Entenda por que a decisão pode beneficiar supermercados e farmácias
O comércio varejista trabalha frequentemente com negociações de descontos e incentivos concedidos por fabricantes e distribuidores.
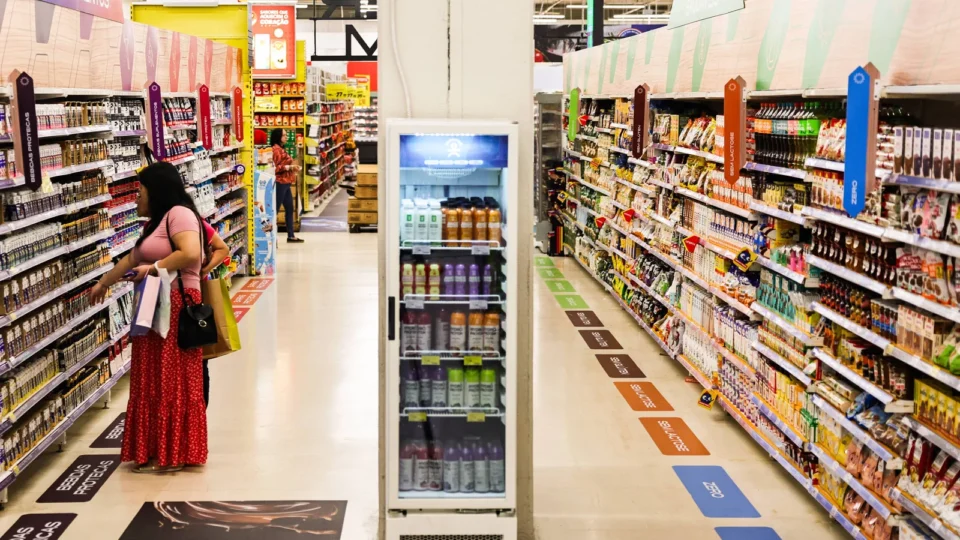
Grandes redes de supermercados, farmácias e atacarejos costumam adquirir mercadorias em volumes elevados e negociar condições comerciais específicas.
Esses acordos podem envolver descontos por quantidade, campanhas promocionais e outras vantagens relacionadas às compras.
A cobrança de PIS e Cofins sobre esses valores era motivo de divergência entre as turmas do STJ.
Com a nova tese, o tribunal estabelece uma orientação nacional para casos semelhantes.
A decisão poderá reduzir disputas judiciais e trazer maior previsibilidade para a tributação dessas operações.
Fazenda Nacional defendia cobrança dos tributos
Durante o julgamento, a Procuradoria-Geral da Fazenda Nacional (PGFN) sustentou que determinados descontos condicionais poderiam representar receitas tributáveis.
Um dos argumentos apresentados envolveu a possibilidade de empresas aproveitarem créditos tributários calculados sobre o valor original de compras que posteriormente receberam descontos.
Para a Fazenda, essa situação poderia provocar desequilíbrio na apuração dos tributos.
O entendimento não prevaleceu entre os ministros.
A Primeira Seção acompanhou a posição de que vantagens comerciais vinculadas à aquisição de mercadorias não configuram, por si só, receita adicional.
A PGFN informou que aguardará a publicação do acórdão para avaliar possíveis recursos.
Queda nas vendas aumenta pressão sobre empresas
O resultado de outubro mostra que o comércio brasileiro continua enfrentando dificuldades para recuperar o faturamento real.
Segundo o ICVA, todas as cinco regiões do país apresentaram retração.
O Centro-Oeste registrou a maior queda, de 5,4%, seguido pelo Sudeste, com 5,2%.
O Nordeste recuou 3,5%, o Norte apresentou baixa de 2,3% e o Sul teve redução de 0,8%.
Entre os estados, São Paulo registrou queda de 6,4%, a maior do levantamento.
O cenário aumenta a importância da administração de estoques, das condições de crédito e do controle de despesas para as empresas.
A decisão do STJ poderá representar um alívio tributário para contribuintes que comprovarem pagamentos indevidos, mas não garante recuperação imediata das vendas.
Próximos passos
A publicação do acórdão do STJ permitirá conhecer integralmente os fundamentos da decisão e orientar sua aplicação aos processos que discutem a tributação de descontos e bonificações.
Empresas interessadas na recuperação de valores deverão analisar documentos fiscais e identificar possíveis pagamentos indevidos dentro do período permitido.
Enquanto isso, o setor varejista continuará acompanhando os indicadores de consumo na reta final do ano.
A Black Friday e as compras de Natal serão importantes para avaliar se a demanda apresenta recuperação depois de 17 meses consecutivos de queda real nas vendas.
A combinação entre a decisão tributária e o comportamento do consumidor deverá influenciar o planejamento financeiro das empresas para 2027.